
Industrial Processing Equipment Market By Processing Equipment Type, By Equipment Commercial Configuration, By Sales Channel, By Equipment Revenue Type, By End-Use Industry and Regional Insights 2034
Overview
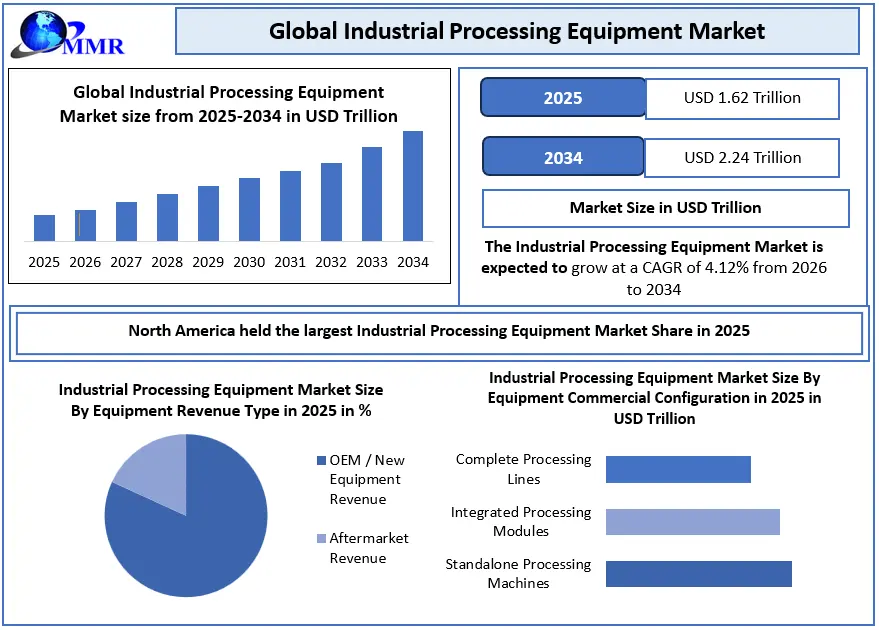
Global Industrial Processing Equipment Market size was valued at USD 1.62 Trillion in 2025, and the total revenue is expected to grow at a CAGR of 4.12% from 2026 to 2034, reaching nearly 2.24 trillion.
Industrial Processing Equipment Market Overview
The Industrial Processing Equipment includes mixers, crushers, grinders, dryers, separators, reactors, and filtration systems used across manufacturing industries. These machines support material preparation, transformation, separation, and finishing processes across food and beverage, pharmaceutical, chemical, cosmetics, mining, and metal processing industries. Increasing industrial automation, manufacturing capacity expansion, and demand for energy-efficient industrial processing equipment are accelerating Global Industrial Processing Equipment Market growth. Industrial Processing Equipment Manufacturers are adopting advanced industrial processing machinery, automated mixing and kneading equipment, high-performance extrusion systems, and smart manufacturing technologies to improve production efficiency, minimize material wastage, maintain product consistency, and reduce operational costs.
Integration of artificial intelligence (AI), Industrial Internet of Things (IIoT), predictive maintenance solutions, and automated process control systems is transforming conventional industrial processing operations. Growing investments in pharmaceutical processing equipment, automated food processing machinery, packaged food manufacturing equipment, and specialty chemical processing systems are creating additional market opportunities. Increasing demand for energy-efficient manufacturing solutions, intelligent industrial processing equipment, and fully automated production lines is supporting technological innovation, equipment modernization, and long-term Industrial Processing Equipment Market Growth.
Industrial Processing Equipment Market Key Highlights
• Industrial Production: Global crude steel production was 1,849.4 million tonnes in 2025, demonstrating the scale of industrial processing operations requiring specialized machinery.
• Manufacturing Expansion: India's crude steel production increased 10.4% to 164.9 million tonnes in 2025, supporting demand for material handling, thermal processing, and metalworking equipment.
• Industrial Automation: Nearly 542,076 industrial robots were installed globally in 2024, reflecting growing factory automation.
• Equipment Modernization: Around 4.66 million industrial robots were operating worldwide in 2024, highlighting the increasing integration of automated production systems.
• Energy Optimization: Global final energy consumption exceeded 450 exajoules in 2024, encouraging manufacturers to invest in efficient industrial processing technologies.
To know about the Research Methodology :- Request Free Sample Report
Industrial Processing Equipment Market Dynamics
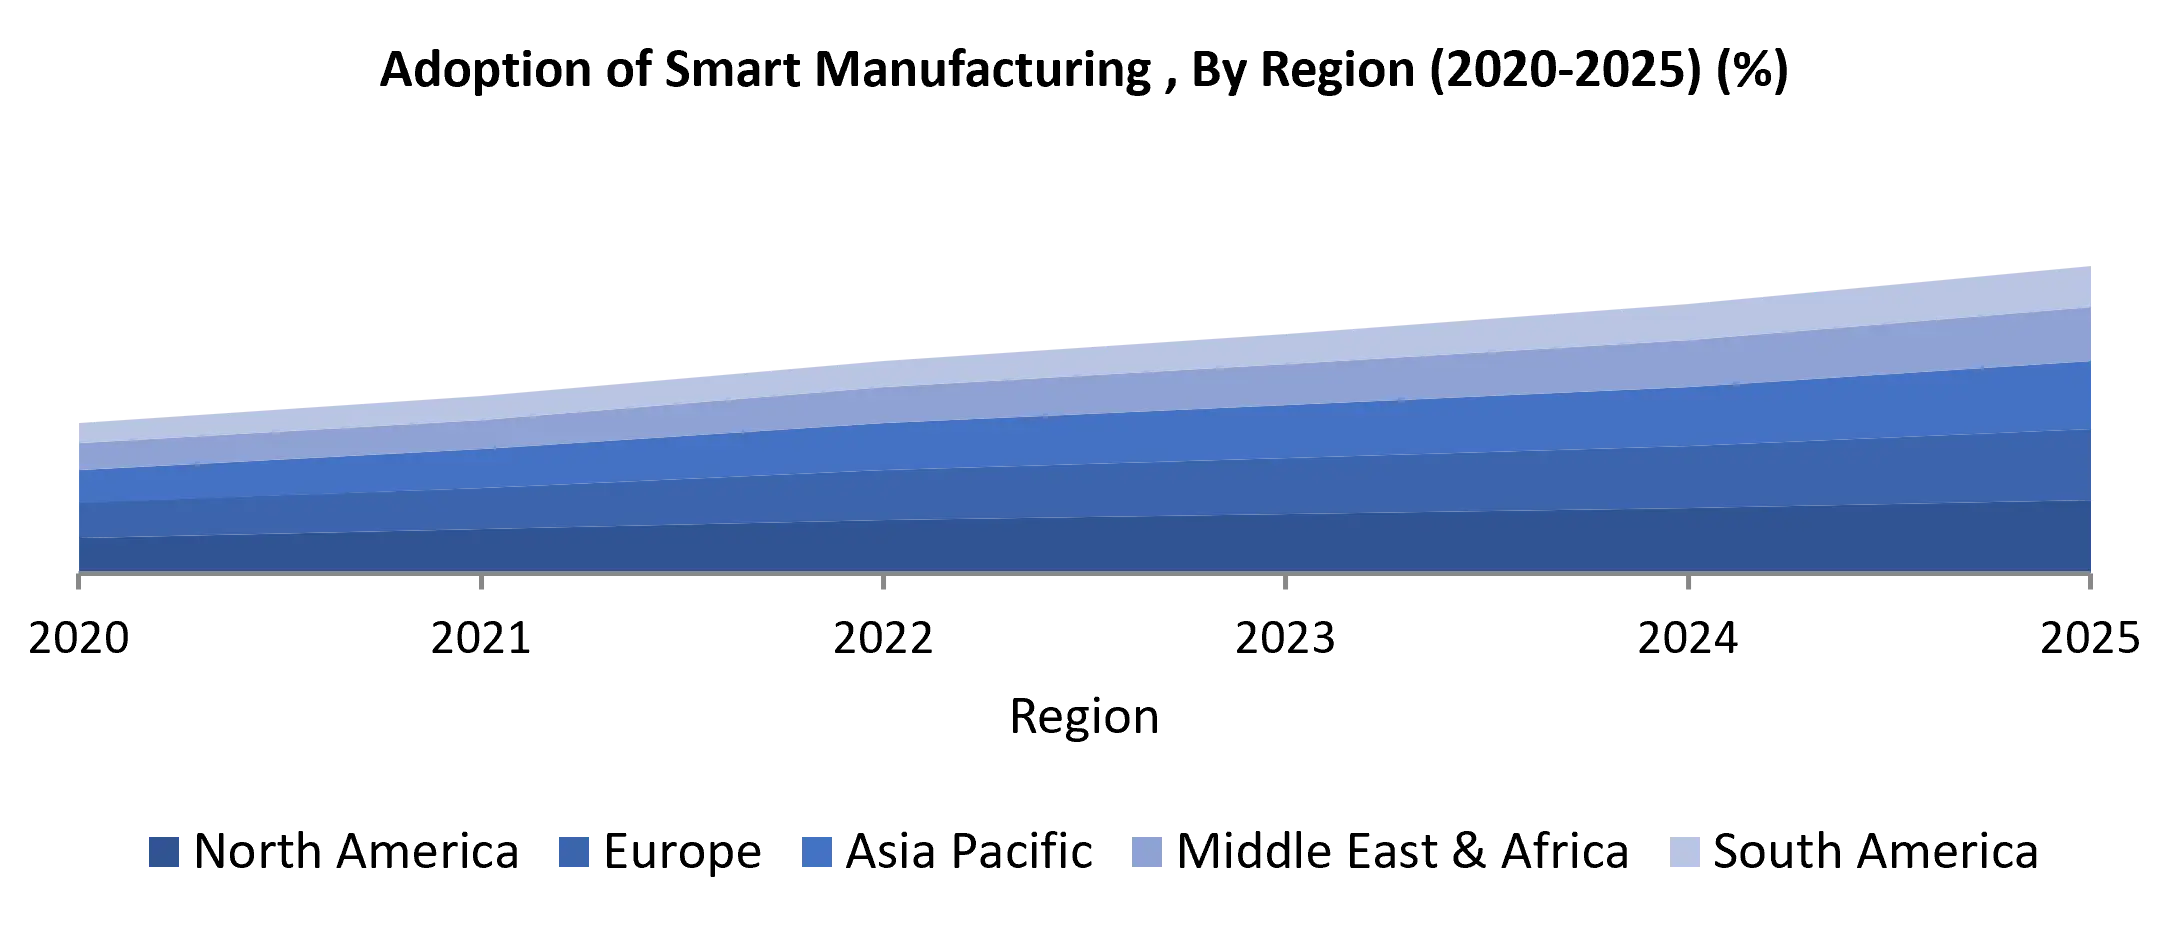
Market Trend: Increasing Adoption of Smart Manufacturing and Automated Processing Equipment
The integration of industrial automation, robotics, digital monitoring, and intelligent process control is transforming industrial processing operations, driving Industrial Processing Equipment Market growth.
• Robotics Expansion: Global industrial robot installations reached nearly 542,076 units in 2024, demonstrating continued investment in automated manufacturing.
• Installed Automation Base: The worldwide operational stock increased 9% to nearly 4.66 million robots in 2024, strengthening demand for connected production infrastructure.
• China's Automation Development: China installed nearly 295,045 industrial robots in 2024, supporting increasingly automated industrial production.
• Technology Adoption: Industrial robot installations remained above 500,000 units annually for four consecutive years through 2024, indicating sustained automation investment.
• Processing Efficiency: Manufacturers are integrating IoT sensors, AI-based monitoring, predictive maintenance, and digital process controls to improve equipment reliability and production consistency.
Global Industrial Processing Equipment Market – Smart Manufacturing and Industrial Automation Trends (2025)
| Key Automation Indicator |
Country / Region |
Industrial Automation Statistics (2025) |
Impact on Industrial Processing Equipment Market |
|---|---|---|---|
| Global Industrial Robot Installations |
Global | Over 600,000 Units |
Reflects increasing investment in automated manufacturing and intelligent processing machinery. |
| Operational Industrial Robot Stock |
Global | 5.0 million Units | Highlights growing adoption of connected production systems and automated equipment. |
| Industrial Robot Installations |
China | 354,000 Units |
Supports opportunities for automated mixing, extrusion, and industrial processing systems. |
| China's Share of Global Robot Installations |
China | 59% | Demonstrates China's leadership in industrial automation deployment. |
| Industrial Robot Installations |
United States |
Nearly 38,500 Units |
Indicates continued investment in manufacturing automation and production modernization. |
| Japan | 36,219 Units | Reflects reduced new robotics investment despite an established automation industry. |
|
| India | Nearly 10,500 Units |
Highlights expanding manufacturing automation and opportunities for processing equipment suppliers. |
|
| Brazil | Nearly 4,300 Units | Indicates increasing automation investment in South American manufacturing. |
Increasing adoption of automation is encouraging industrial equipment manufacturers to develop intelligent machinery with remote diagnostics, automated controls, and energy-efficient operation.
 Market Driver: Increasing Industrial Production and Manufacturing Capacity Expansion
Industrial production, infrastructure development, and manufacturing investments are supporting demand for industrial processing equipment worldwide, driving Industrial Processing Equipment Market growth.
• Steel Manufacturing Growth: India produced 164.9 million tonnes of crude steel in 2025, compared with 149.4 million tonnes in 2024, representing 10.4% growth.
• US Industrial Activity: US crude steel production reached nearly 82.0 million tonnes in 2025, increasing 3.1%, supporting industrial processing requirements.
• Vietnam's Manufacturing Development: Vietnam's steel production increased 12.2% to 24.7 million tonnes in 2025, reflecting expanding industrial activity.
• Industrial Capacity: China produced 960.8 million tonnes of crude steel in 2025, indicating substantial requirements for processing, heating, separation, and material handling systems.
• Industrial Modernization: Global steel production of nearly 1.85 billion tonnes in 2025 indicates an extensive installed base of industrial facilities requiring equipment maintenance, upgrades, and replacement.
Growing industrial activity supports machinery procurement, production-line modernization, and equipment demand across manufacturing industries.
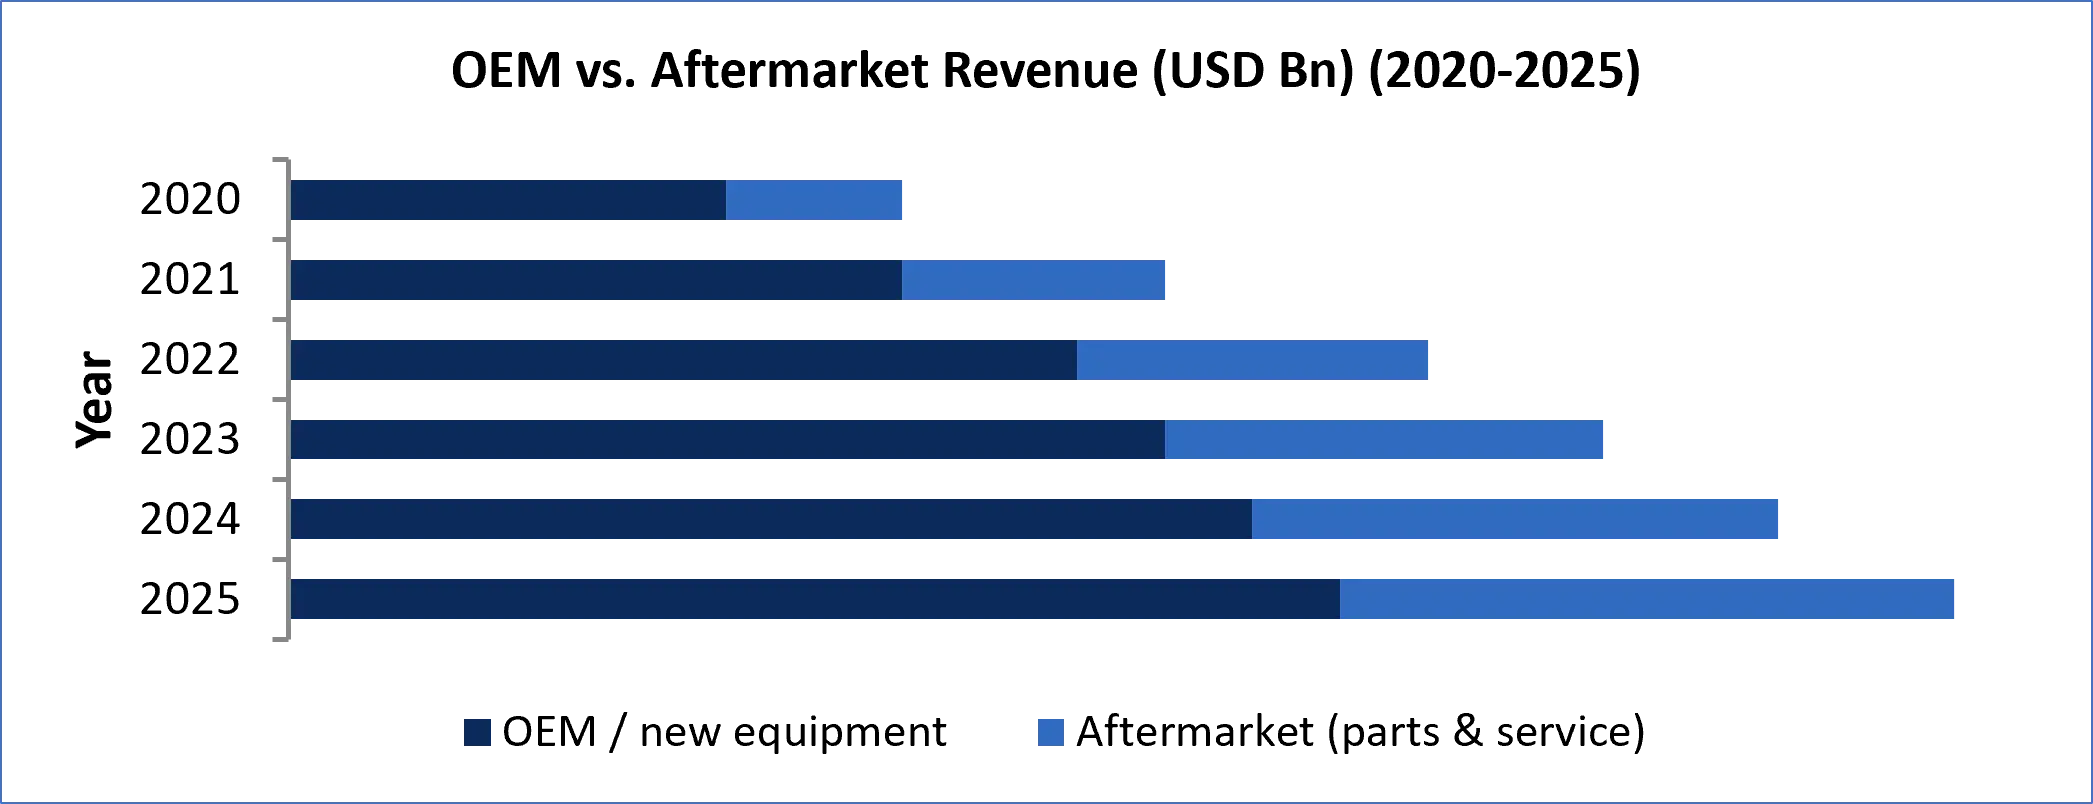
Market Challenge: High Equipment Investment, Energy Consumption and Industrial Production Volatility to Hamper Industrial Processing Equipment Market Growth
High capital requirements, energy-intensive operations, and fluctuations in industrial production create challenges for industrial processing equipment manufacturers.
• Energy-Intensive Operations: Global final energy consumption exceeded 450 exajoules in 2024, with industrial operations accounting for nearly 40%, increasing pressure to improve equipment efficiency.
• Industrial Energy Requirements: Energy-intensive industries represented nearly 75% of industrial energy demand, creating challenges for thermal processing and heavy manufacturing facilities.
• Production Volatility: Global crude steel production declined nearly 2.0% in 2025, indicating uncertain industrial operating conditions.
• European Manufacturing Pressure: Germany's crude steel production decreased 8.6% to 34.1 million tonnes in 2025, potentially affecting equipment investment decisions.
• Regional Industrial Slowdown: Japan's crude steel production declined 4.0% to 80.7 million tonnes in 2025, highlighting production-related uncertainty.
These challenges encourage manufacturers to prioritize equipment efficiency, lifecycle cost reduction, predictive maintenance, and flexible processing systems rather than undertaking large capital-intensive expansion projects.
| Key Challenge | Country / Region | Key Industry Statistics (2024–2025) | Year | Impact on Industrial Processing Equipment Market |
| High Energy Consumption | Global | Global final energy consumption exceeded 450 Exajoules | 2024 | Increasing energy costs encourage manufacturers to adopt energy-efficient processing machinery. |
| Industrial Energy Dependence | Global | Industrial operations accounted for nearly 40% of final energy consumption | 2024 | High energy requirements increase operational expenses and equipment lifecycle costs. |
| Energy-Intensive Manufacturing | Global | Energy-intensive industries represented approximately 75% of industrial energy demand | 2024 | Encourages investment in advanced process controls and energy optimization technologies. |
| Industrial Production Volatility | Global | Crude steel production declined approximately 2.0% to 1,849.4 million tonnes | 2025 | Manufacturing uncertainty may delay capital investments and equipment procurement. |
| European Manufacturing Slowdown | Germany | Crude steel production declined 8.6% to 34.1 million tonnes | 2025 | Lower industrial output may constrain equipment modernization and capacity expansion. |
| Asian Industrial Production Pressure | Japan | Crude steel production declined 4.0% to 80.7 million tonnes | 2025 | Production volatility may affect industrial machinery investments and replacement demand. |
Industrial Processing Equipment Market Segment Analysis
By Processing Equipment Type
The Mixing & Kneading Equipment segment dominated the Industrial Processing Equipment Market in 2025, supported by extensive applications across bakery, confectionery, pharmaceutical, nutraceutical, cosmetics, and pet food manufacturing.
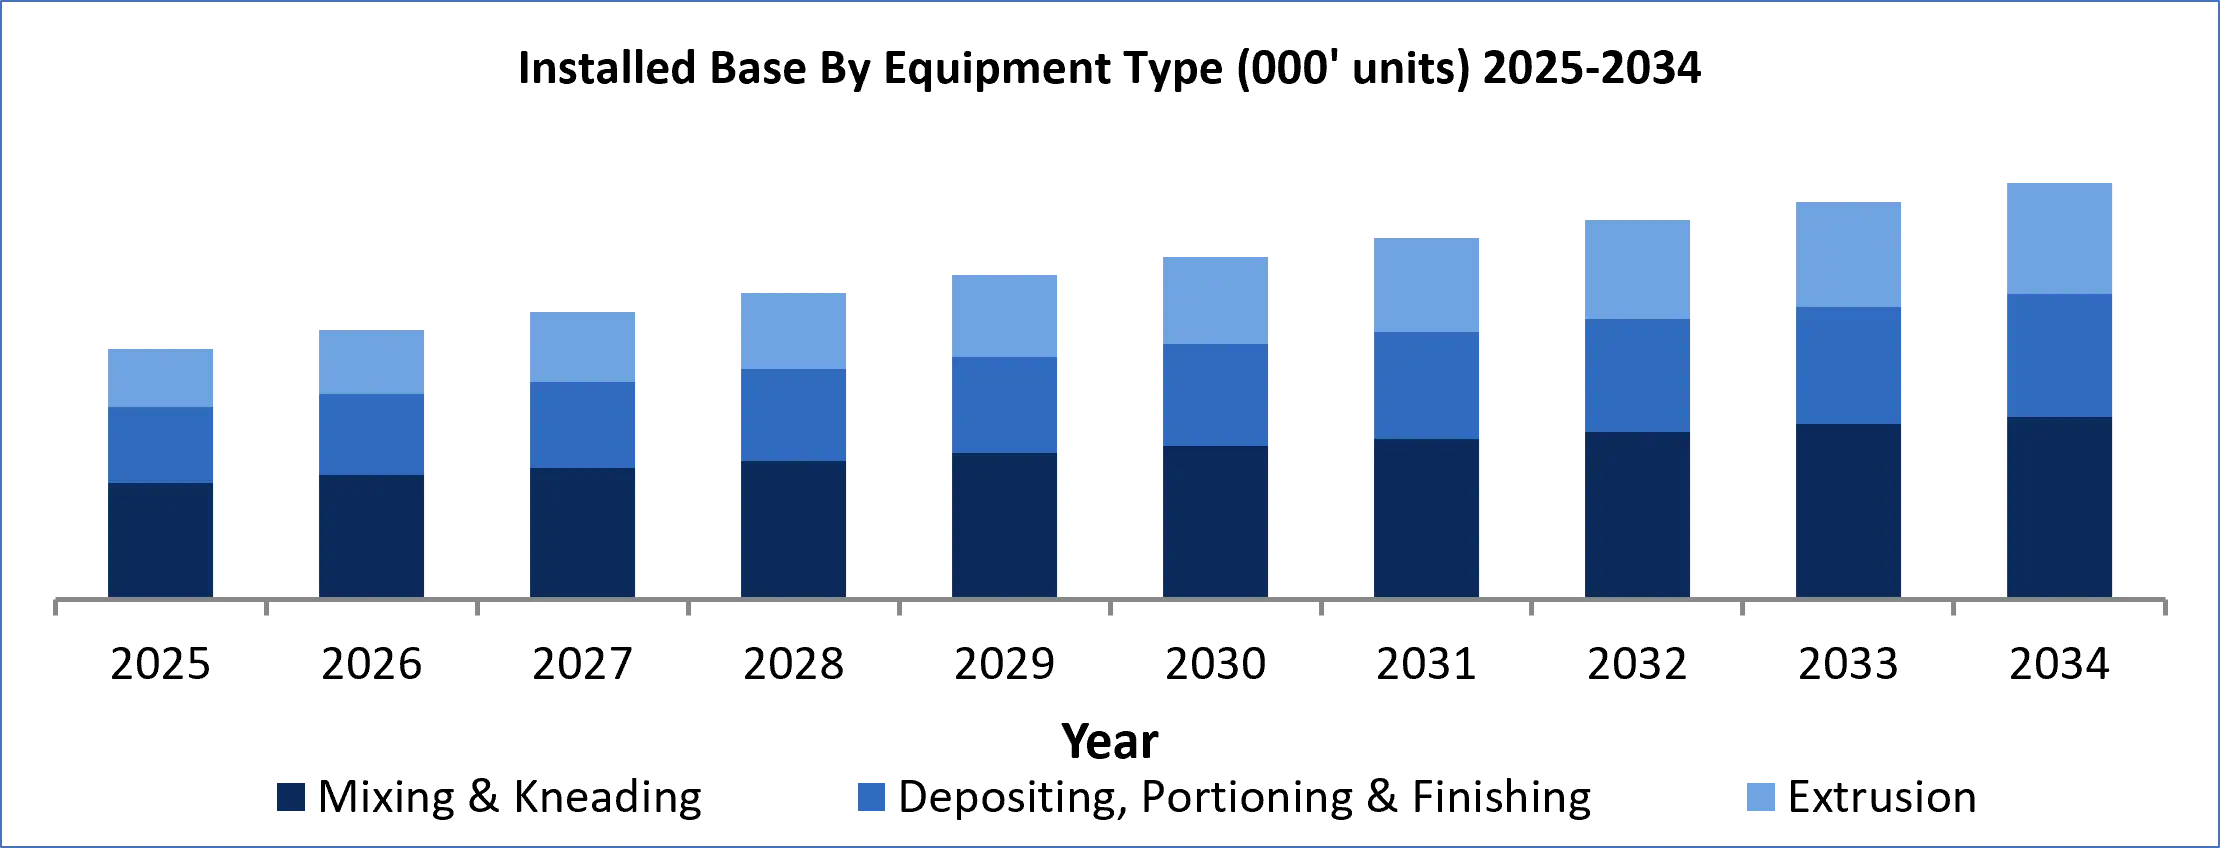
Increasing demand for planetary mixers, continuous mixing systems, vacuum homogenisers, and high-viscosity kneading equipment is prompting manufacturers to expand processing capacity.
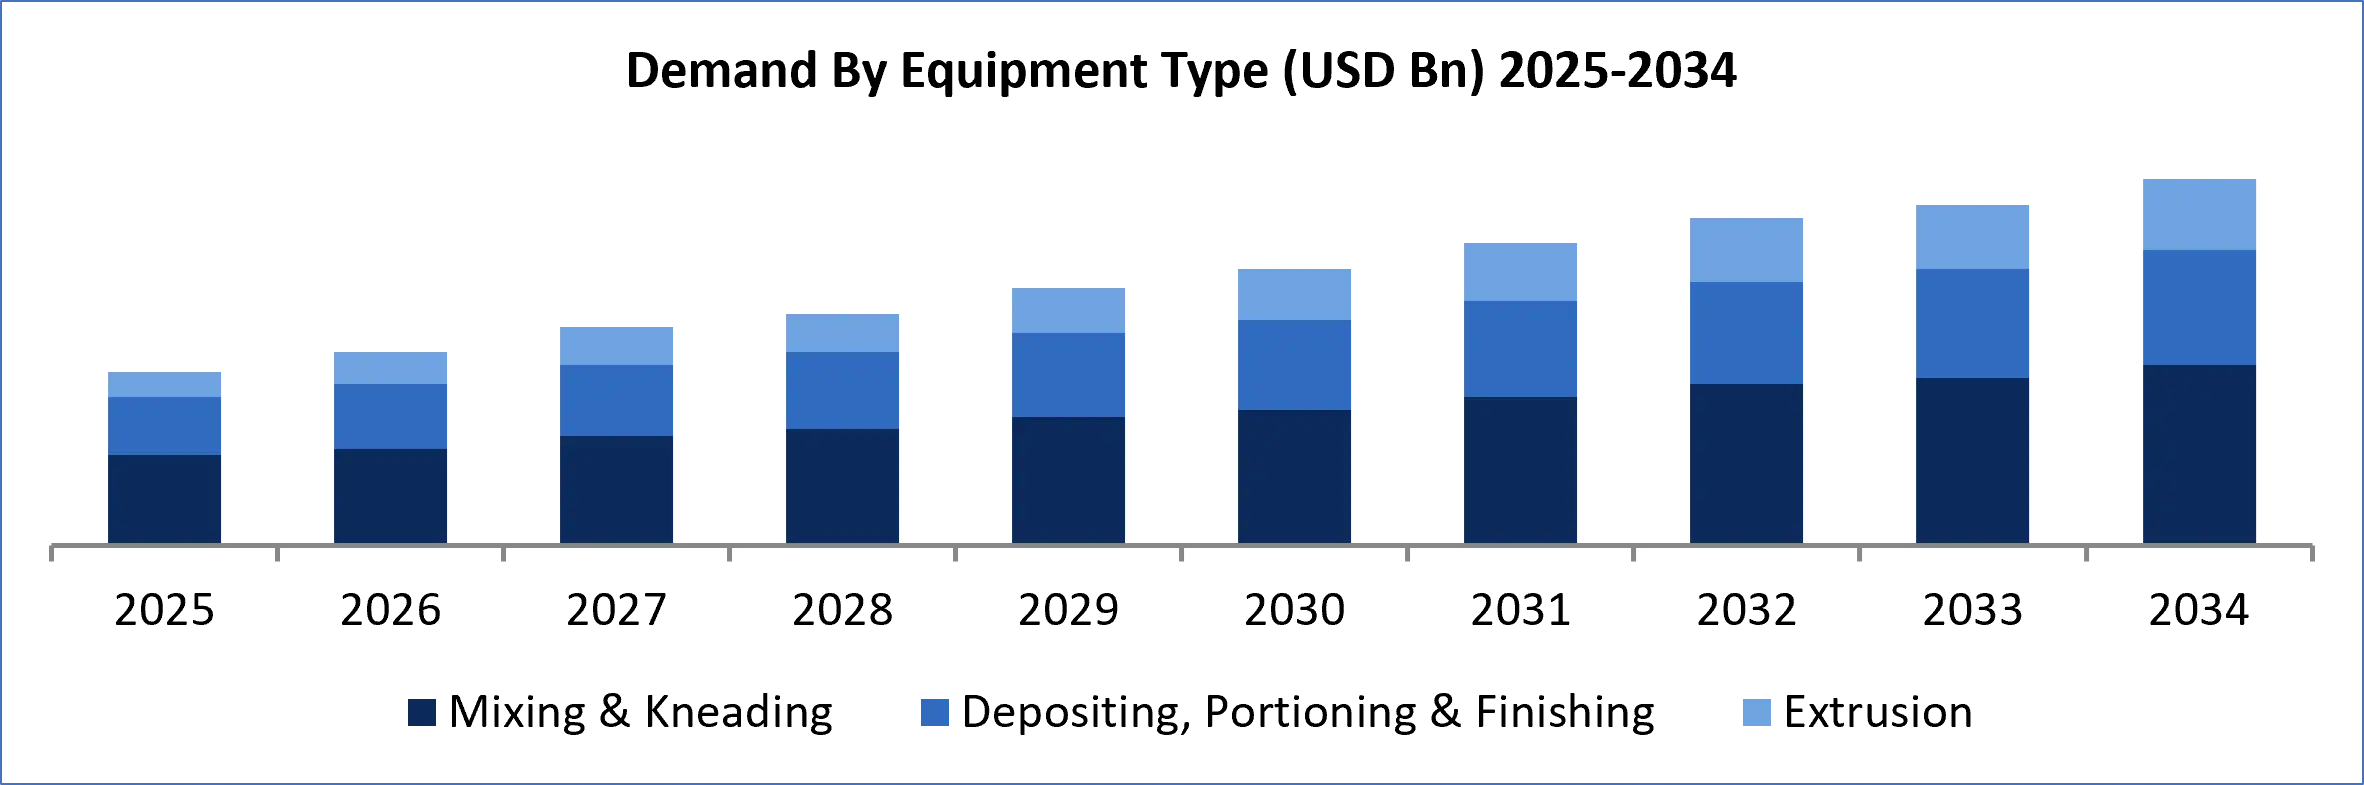
According to the International Federation of Robotics, nearly 542,000 industrial robots were installed globally in 2024, reflecting increasing automation across manufacturing operations. India's food processing sector benefits from expanding packaged food production and industrial infrastructure investments, driving the Industrial Processing Equipment Market growth.
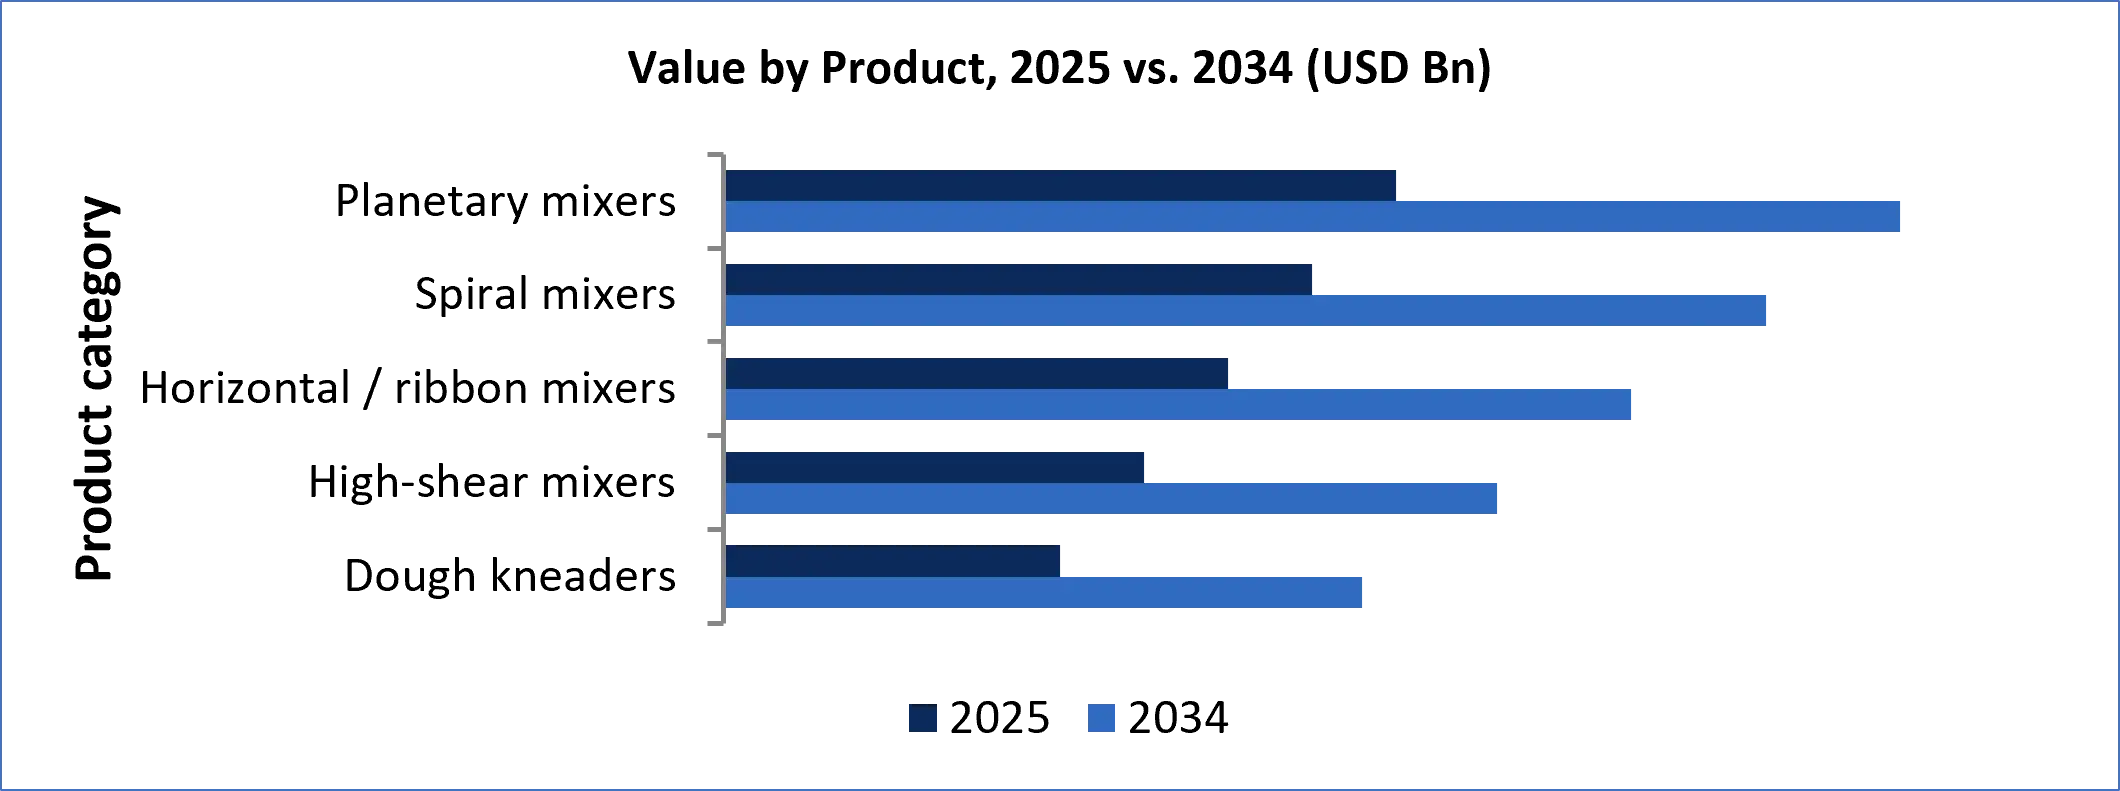
Advanced industrial mixing equipment enables consistent ingredient distribution, improved product quality, reduced processing time, and greater production flexibility across food processing, pharmaceutical, cosmetics, and chemical manufacturing industries. Growing demand for industrial processing equipment, automated mixing machines, industrial mixers, and high-efficiency kneading equipment is accelerating technological advancements.
Advanced Industrial Mixing Equipment – Technology, Processing Capacity and Industrial Applications
| Advanced Mixing Equipment Type | Typical Processing Capacity | Key Technology Features | Major End-Use Industries | Operational Advantages |
| High-Shear Industrial Mixers | 100–5,000 L/batch | High-speed rotor-stator technology, automated speed controls | Food Processing, Pharmaceuticals, Cosmetics | Improved ingredient dispersion and uniform product quality |
| Planetary Mixing Equipment | 50–2,000 L/batch | Multi-directional mixing, programmable controls | Bakery, Confectionery, Pharmaceuticals | Consistent mixing of high-viscosity materials |
| Continuous Industrial Mixing Systems | 500–10,000 kg/hour | Continuous ingredient feeding, PLC automation, real-time monitoring | Food Processing, Bakery, Chemicals | Higher production throughput and reduced batch downtime |
| Vacuum Emulsifying Mixers | 100–5,000 L/batch | Vacuum processing, homogenization, temperature control | Cosmetics, Pharmaceuticals, Personal Care | Reduced air incorporation and improved product consistency |
| High-Viscosity Kneading Equipment | 100–3,000 kg/batch | Heavy-duty kneading blades, torque monitoring, automated discharge | Confectionery, Bakery, Specialty Chemicals | Efficient processing of dense and viscous materials |
| Automated Powder Blending Systems | 200–5,000 kg/batch | Automated dosing, recipe management, dust-controlled processing | Pharmaceuticals, Nutraceuticals, Food Processing | Improved blending consistency and reduced manual handling |
The increasing adoption of automated batch processing systems, programmable mixing controls, hygienic industrial mixing equipment, and energy-efficient food processing machinery is strengthening Industrial Processing Equipment Market demand. Manufacturers are investing in smart industrial processing equipment with IoT integration, continuous mixing systems for food manufacturing, and advanced mixing and kneading equipment for pharmaceutical production to improve operational efficiency, minimize material wastage, and enhance production consistency.
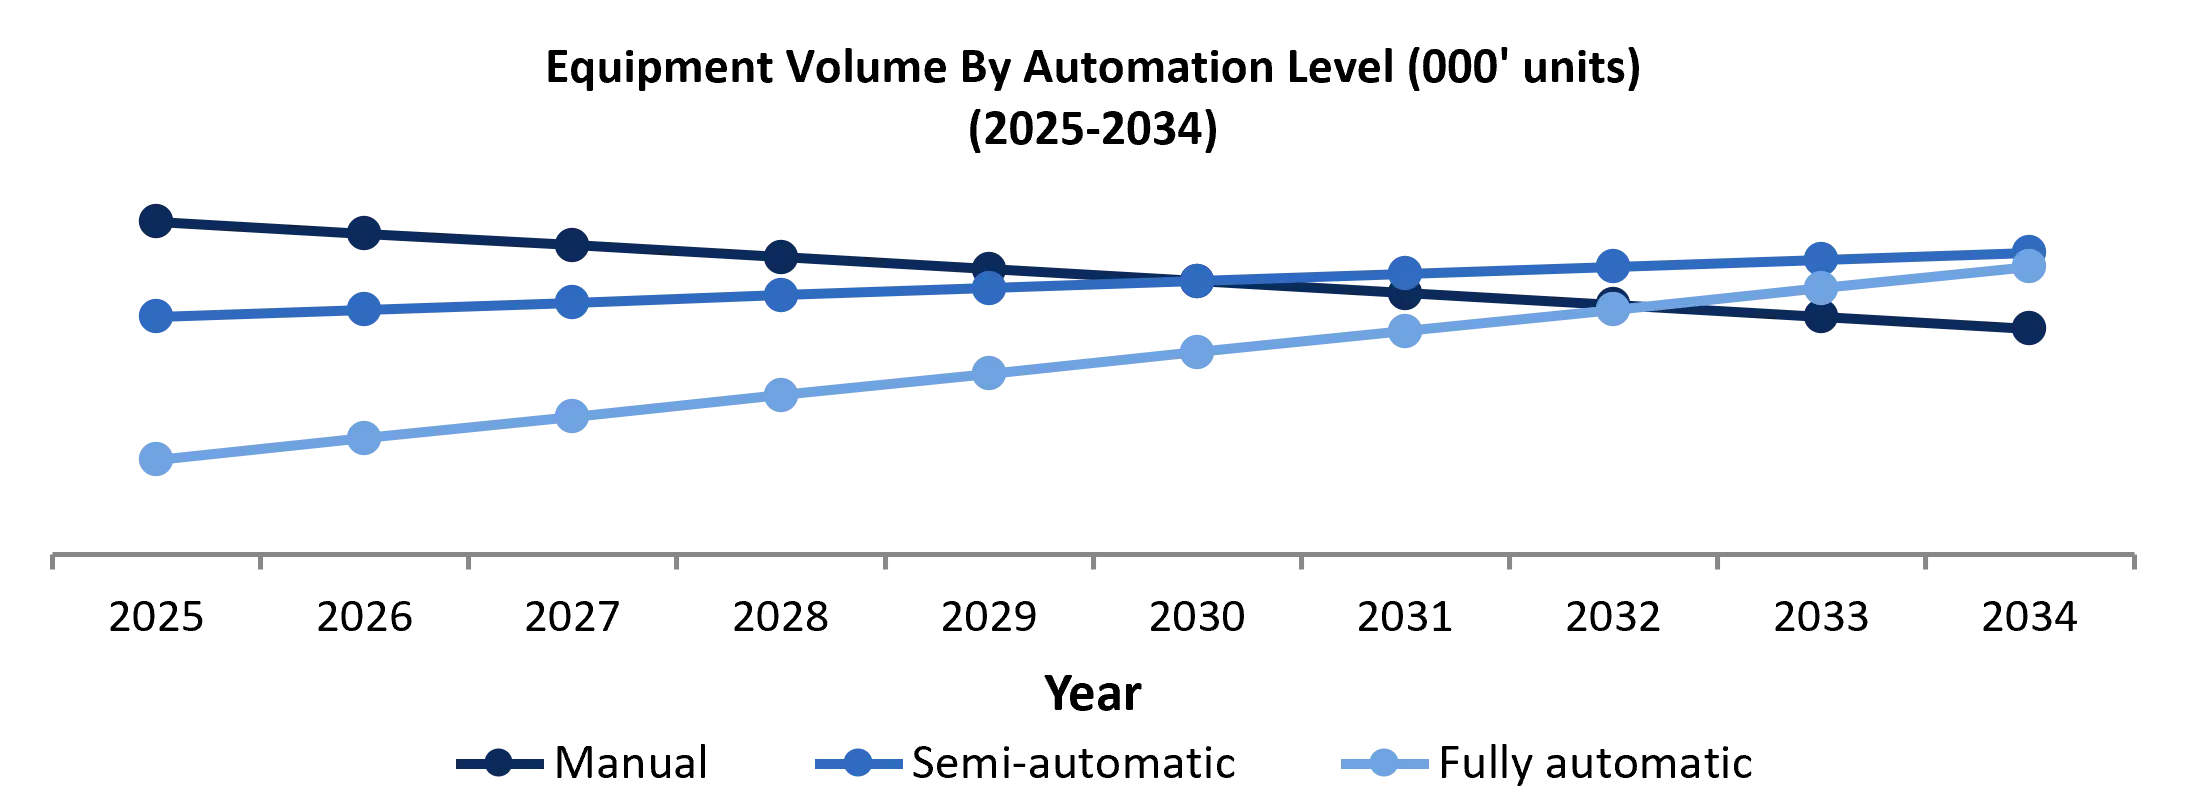
By Equipment Commercial Configuration
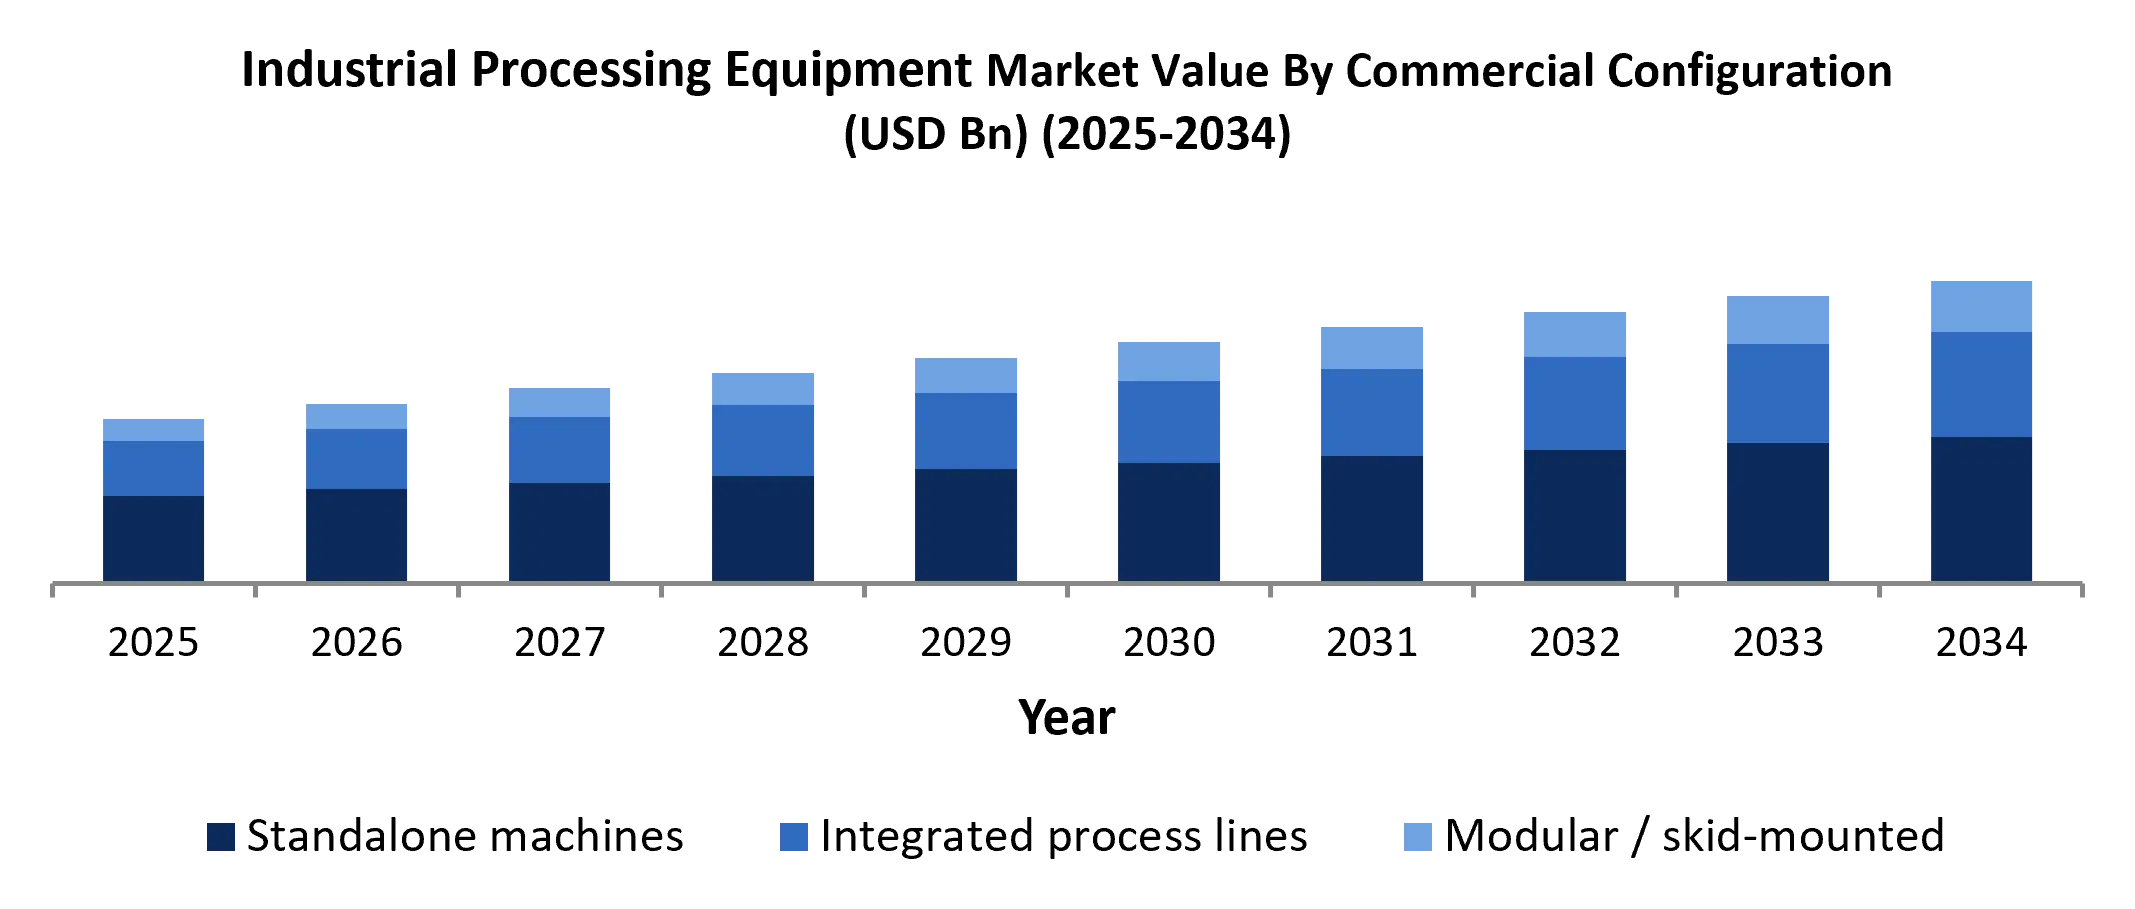
The Standalone Processing Machines dominated the Industrial Processing Equipment Market in 2025, supported by widespread adoption among small, medium, and large manufacturing facilities requiring flexible processing operations. Standalone mixers, kneaders, extruders, depositors, and homogenisers require lower initial investment, simpler installation, and easier maintenance than complete processing lines. According to the International Federation of Robotics, nearly 4.66 million industrial robots were operating worldwide in 2024, demonstrating increasing automation across industrial manufacturing environments.
• Expanding Food Processing Industry: U.S. food manufacturing shipments reached approximately USD 1.05 trillion in 2024, supporting demand for standalone industrial mixers, kneaders, and extrusion equipment.
• Manufacturing Infrastructure: The U.S. food manufacturing industry employed nearly 1.7 million workers in 2024, highlighting opportunities for automated processing equipment and productivity improvements.
• Canadian Processing Industry: Canada had approximately 8,800 food and beverage processing establishments in 2024, supporting investments in modular and standalone processing machinery.
• Bakery Equipment Demand: Canada's bakery and tortilla manufacturing industry generated approximately USD 13.17 billion in sales in 2024, supporting demand for dough mixers, depositors, and forming equipment.
• Pet Food Manufacturing Expansion: U.S. dog and cat food manufacturing shipments reached approximately USD 33.5 billion in 2024, encouraging investments in standalone extrusion, blending, and coating equipment.
• Industrial Automation Growth: Nearly 542,076 industrial robots were installed globally in 2024, reflecting increasing adoption of automated manufacturing systems and opportunities for equipment integration.
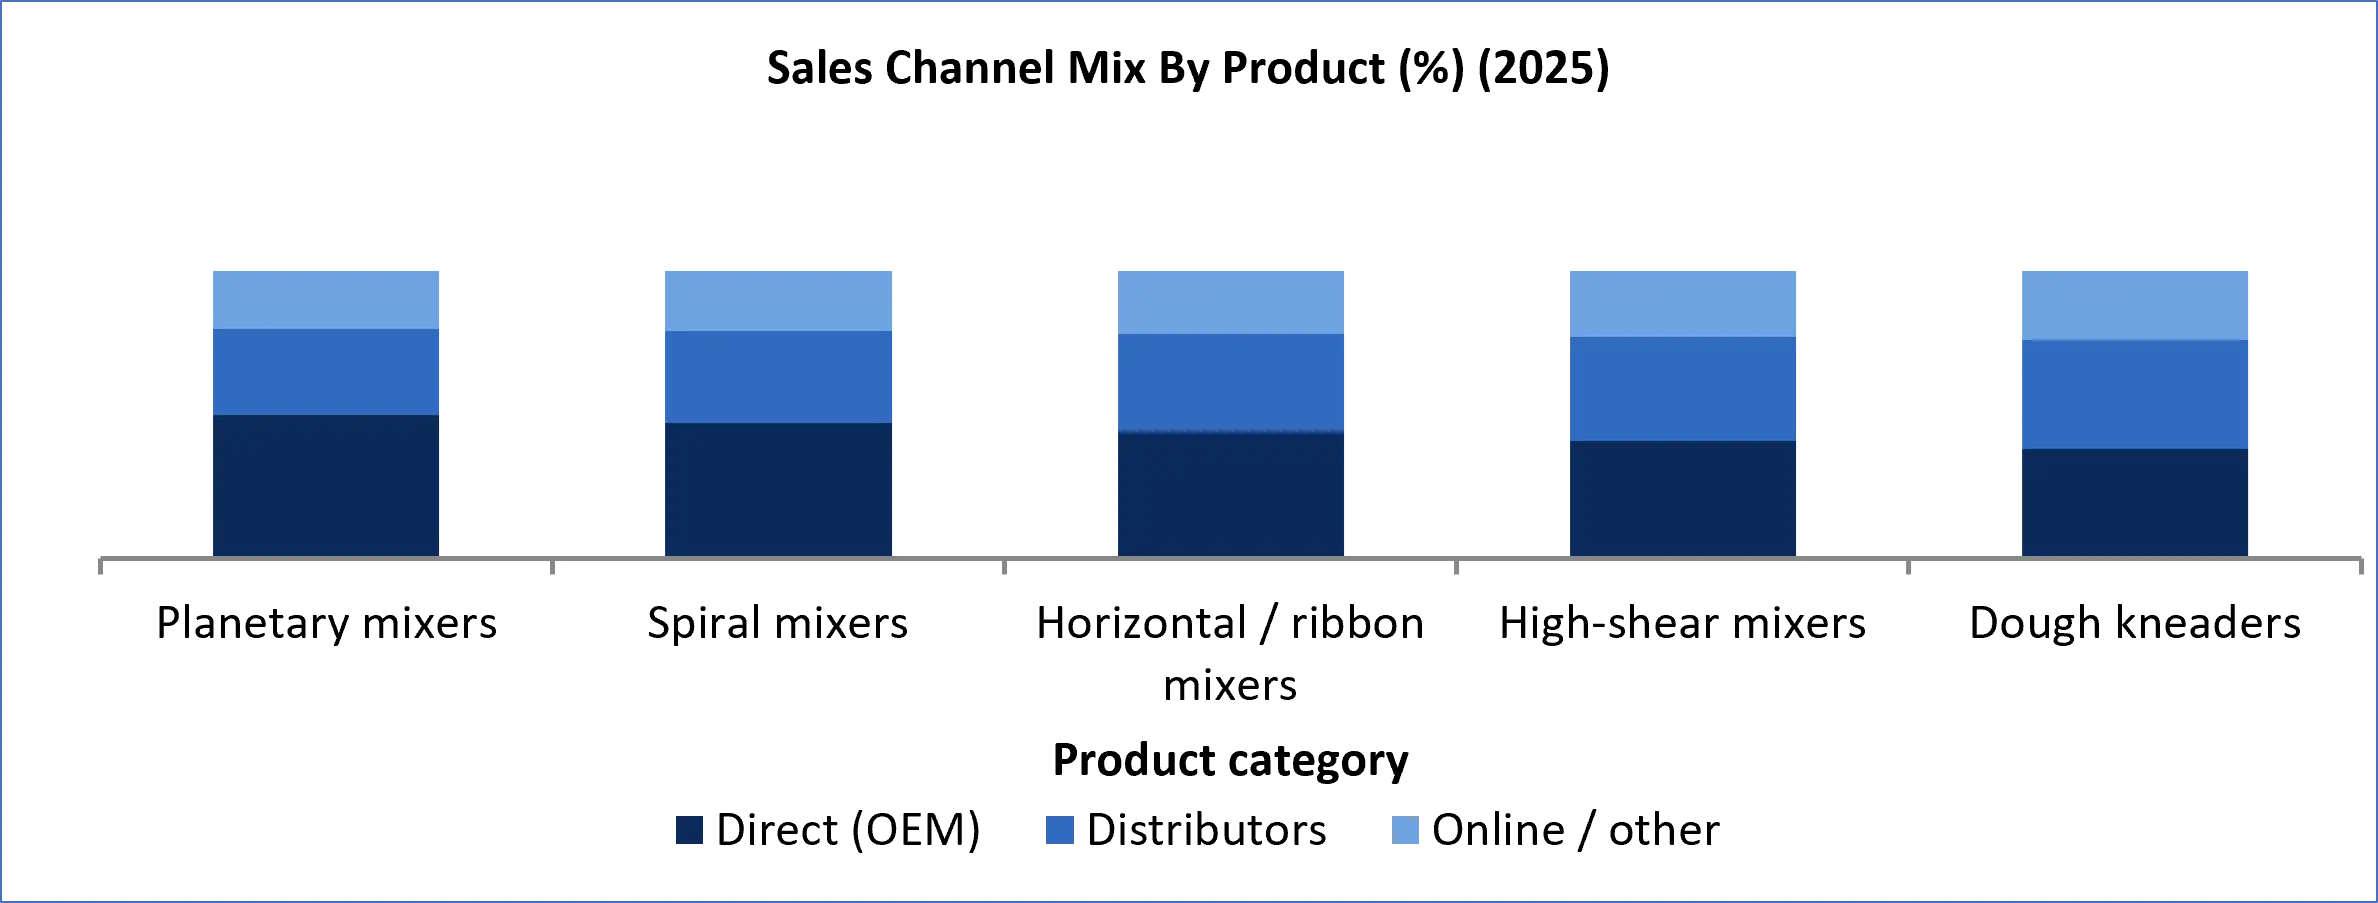
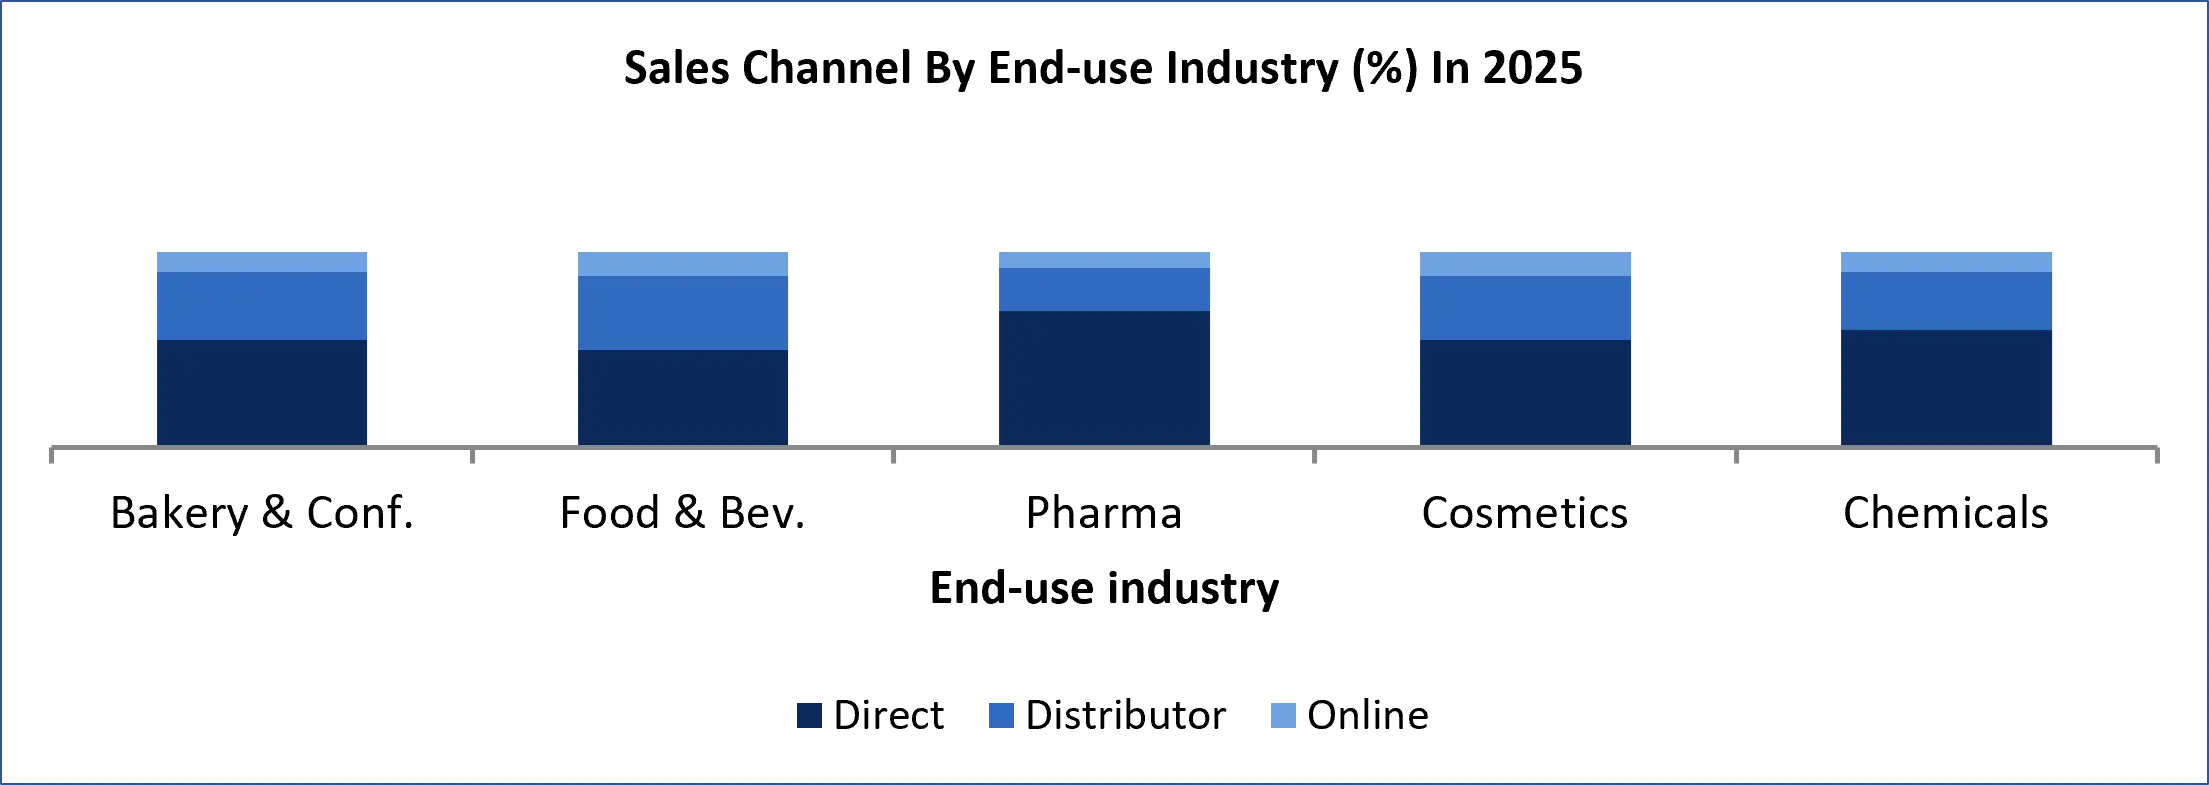
By Sales Channel, the Direct OEM-to-End-User Sales segment dominated the Industrial Processing Equipment Market in 2025, supported by increasing demand for customized machinery, integrated processing solutions, and technical support. Manufacturers across bakery, confectionery, pharmaceutical, nutraceutical, and pet food industries prefer direct procurement for equipment specifications, installation, commissioning, and maintenance services. Leading manufacturers, including GEA Group, Bühler Group, and Coperion, maintain direct customer relationships for complex industrial processing systems.
Increasing adoption of automated mixing equipment, industrial kneading machines, precision depositing systems, and advanced extrusion equipment is strengthening direct OEM-to-end-user sales in the Global Industrial Processing Equipment Market. Growing demand for customized industrial processing machinery, energy-efficient manufacturing equipment, and fully automated food processing production lines is encouraging manufacturers to establish direct procurement relationships with equipment suppliers. OEM-led procurement supports industrial equipment customization, technical training, installation and commissioning services, predictive maintenance, and equipment lifecycle management. Additionally, the integration of smart manufacturing technologies, Industrial IoT-enabled processing equipment, and automated production line solutions is strengthening long-term customer relationships, improving operational efficiency, and creating recurring aftermarket service revenue opportunities.
Industrial Processing Equipment Market Regional Insights
North America dominated the Industrial Processing Equipment Market in 2025, supported by established food processing, pharmaceutical, nutraceutical, confectionery, and cosmetics manufacturing industries. Increasing automation, equipment modernization, and investments in advanced production technologies are strengthening regional demand.
• Expanding Food Processing Industry: US food manufacturing shipments reached nearly USD 1.05 trillion in 2025, reflecting extensive industrial processing activities requiring mixers, kneaders, depositors, extruders, and automated production systems.
• Strong Industrial Manufacturing Base: The US food manufacturing industry employed nearly 1.9 million workers in 2025, highlighting substantial processing infrastructure and opportunities for productivity-enhancing equipment upgrades.
• Canadian Processing Infrastructure: Canada had nearly 8,800 food and beverage processing establishments in 2025, supporting demand for standalone processing machines, integrated manufacturing modules, and automated production lines.
• Growing Bakery Equipment Demand: Canada's bakery and tortilla manufacturing industry generated nearly USD 14.15 billion in sales in 2025, encouraging investments in dough mixing, dividing, forming, depositing, and finishing machinery.
• Expanding Pet Food Manufacturing: US dog and cat food manufacturing shipments reached nearly USD 33.5 billion in 2025, supporting demand for extrusion systems, industrial blenders, coating equipment, and automated processing technologies.
• Increasing Industrial Automation: Manufacturers are adopting programmable controls, continuous processing systems, and automated material handling technologies to improve production efficiency, product consistency, equipment reliability, and operational flexibility.
These developments support North America's position as a major industrial processing equipment demand centre.
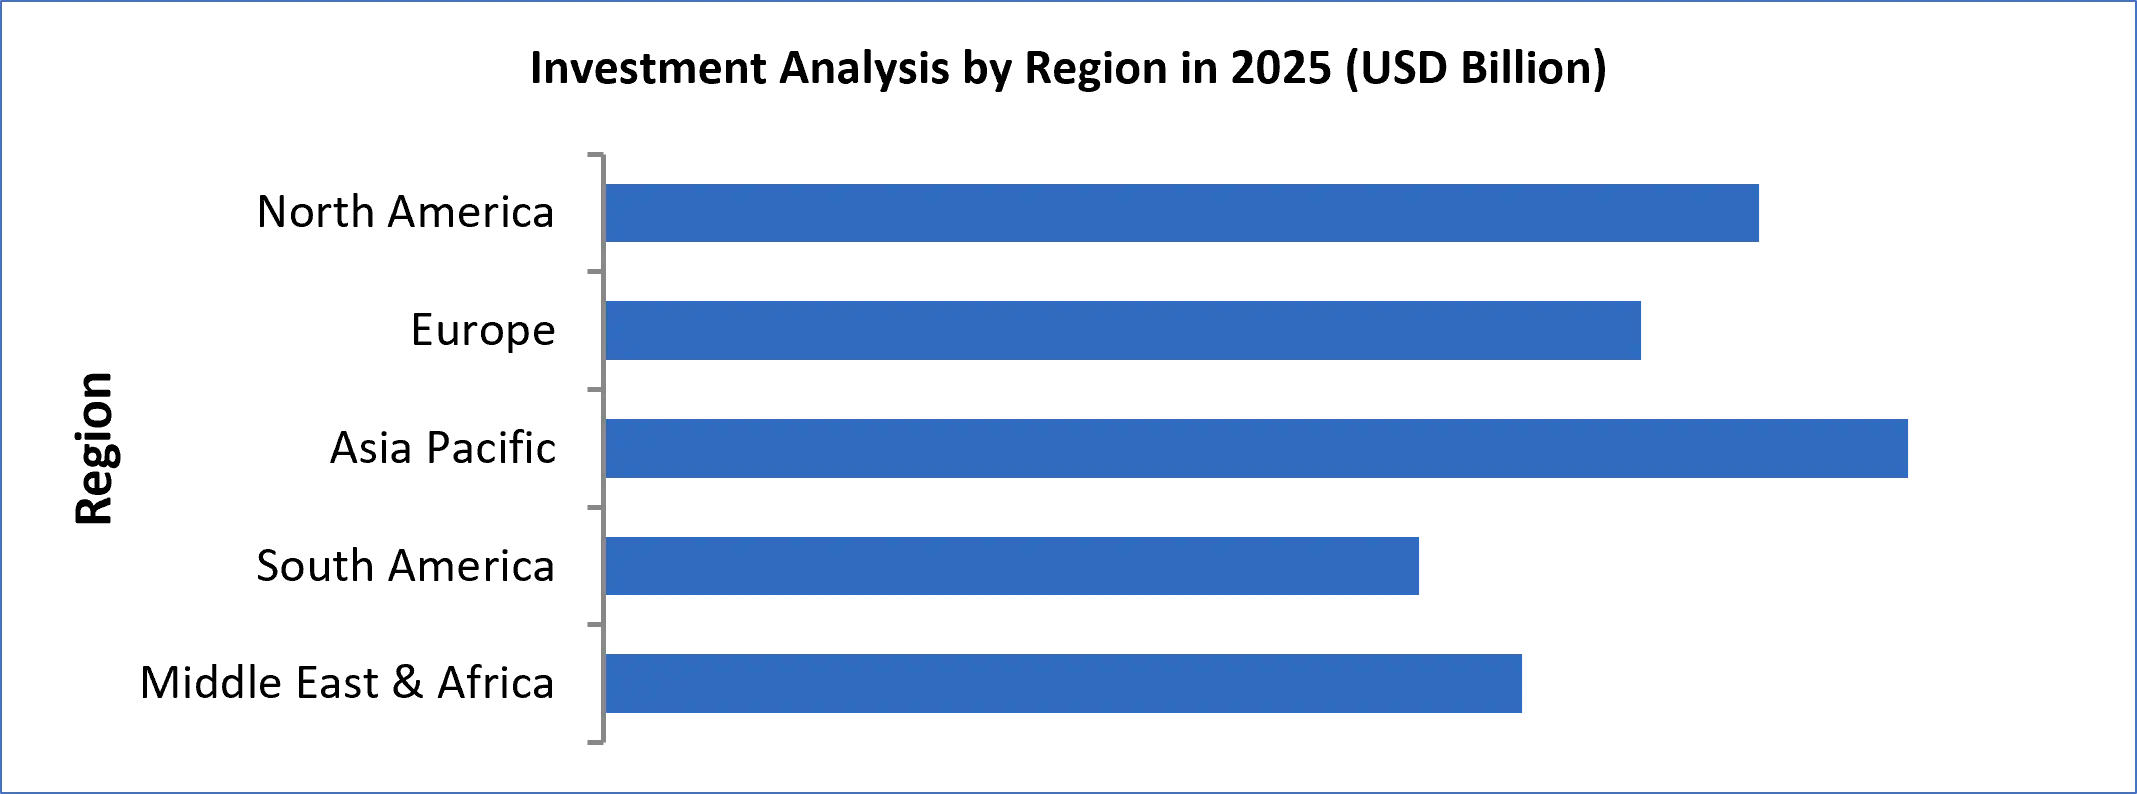
Industrial Processing Equipment Market Competitive Landscape
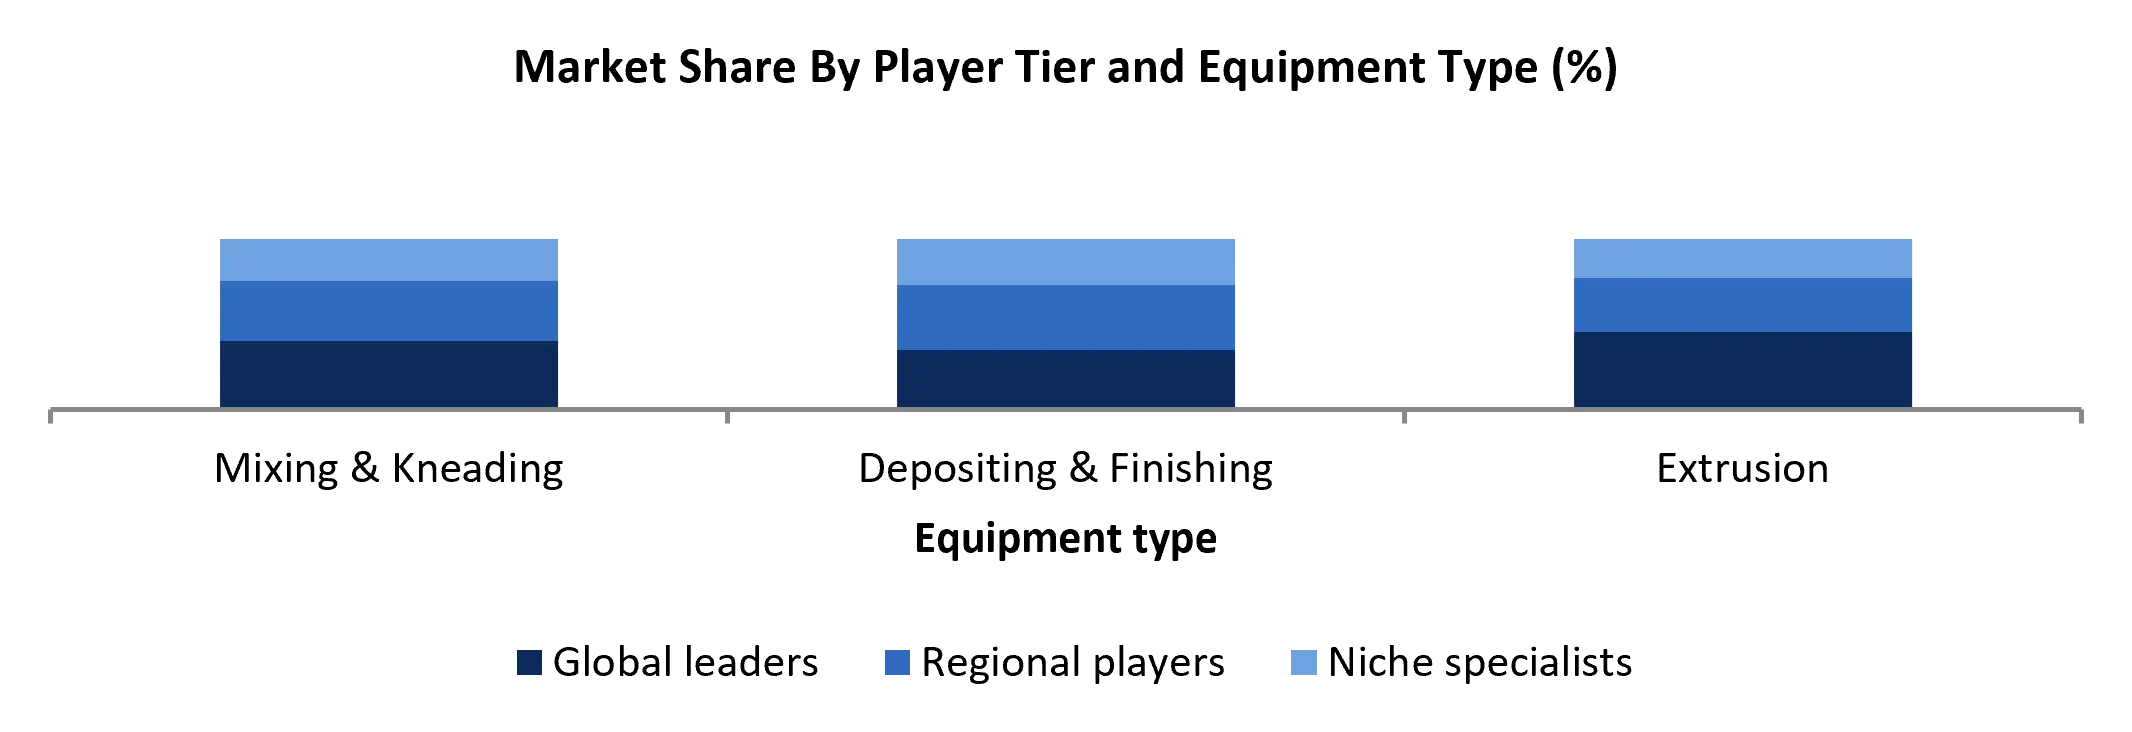
The Industrial Processing Equipment Market is characterized by competition among established machinery manufacturers, specialized equipment suppliers, and integrated processing solution providers. Major participants include GEA Group, Bühler Group, The Middleby Corporation, Baker Perkins, Coperion, VMI, and Charles Ross & Son Company.
• Product Innovation: Manufacturers are developing advanced mixing, kneading, extrusion, depositing, and automated processing equipment to improve productivity and operational efficiency.
• Technological Advancement: Companies are integrating AI-enabled monitoring, predictive maintenance, digital controls, and energy-efficient processing technologies.
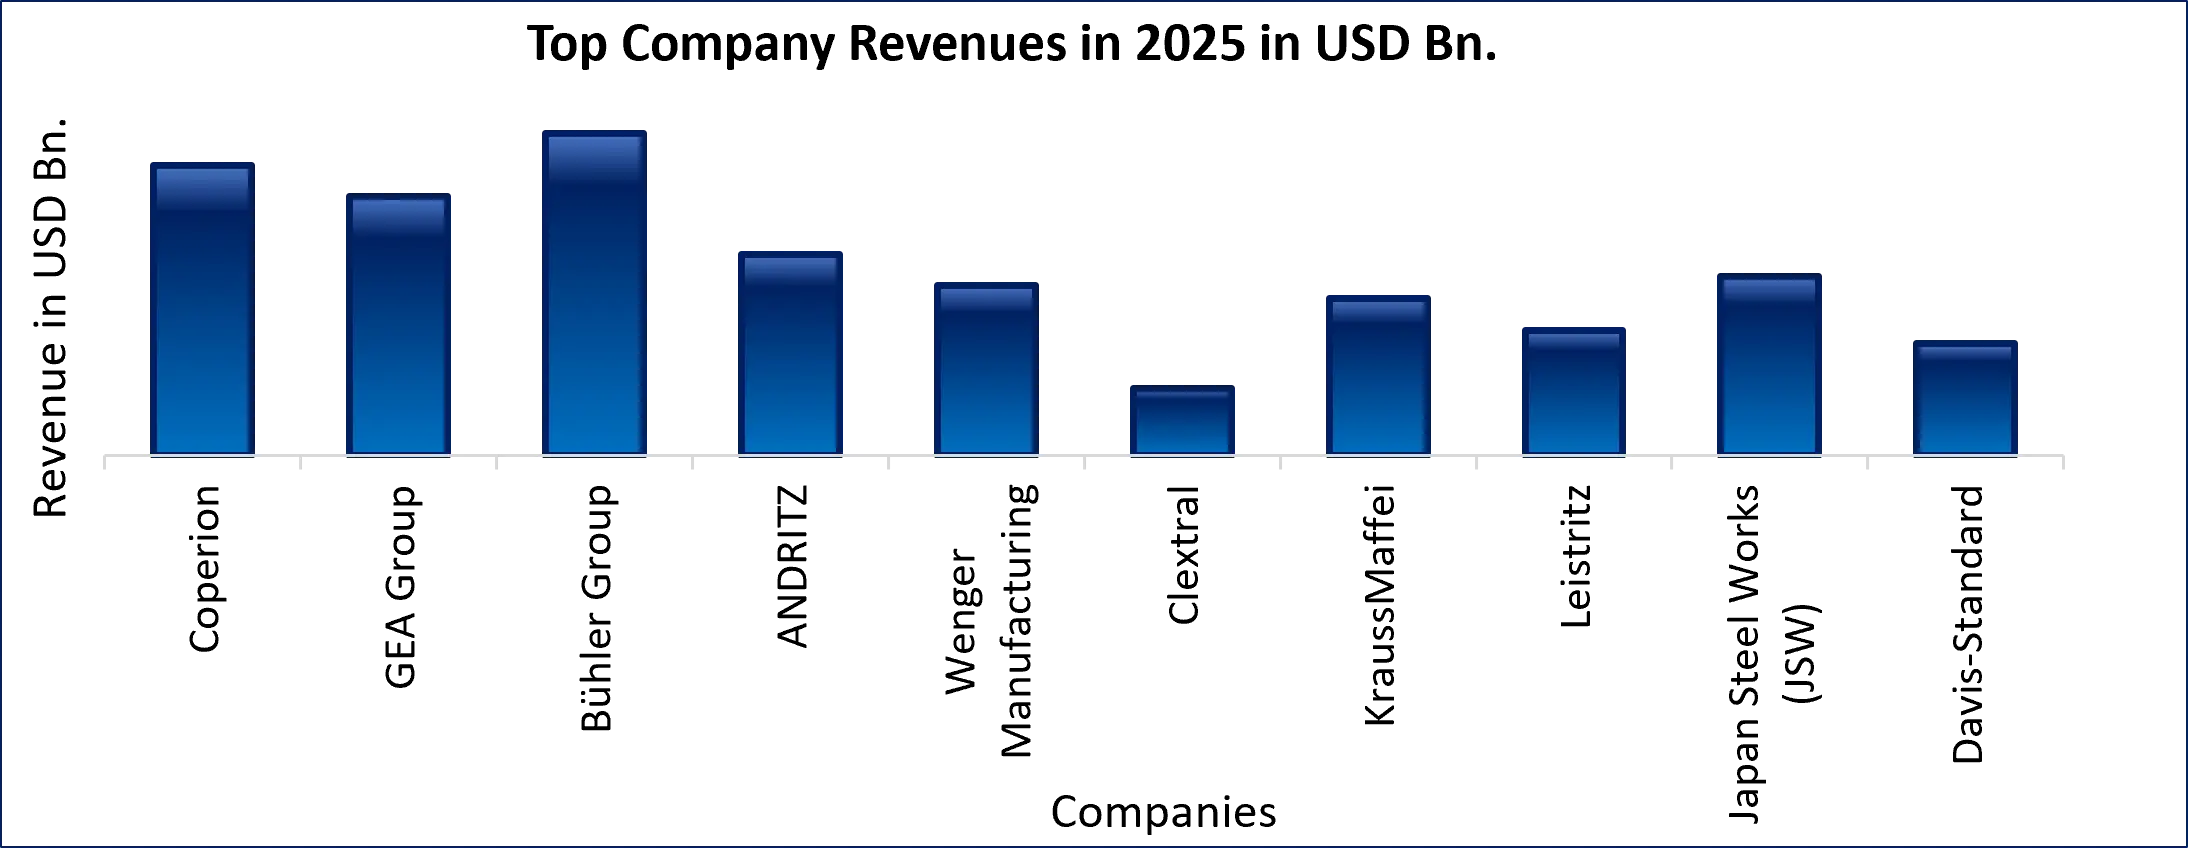
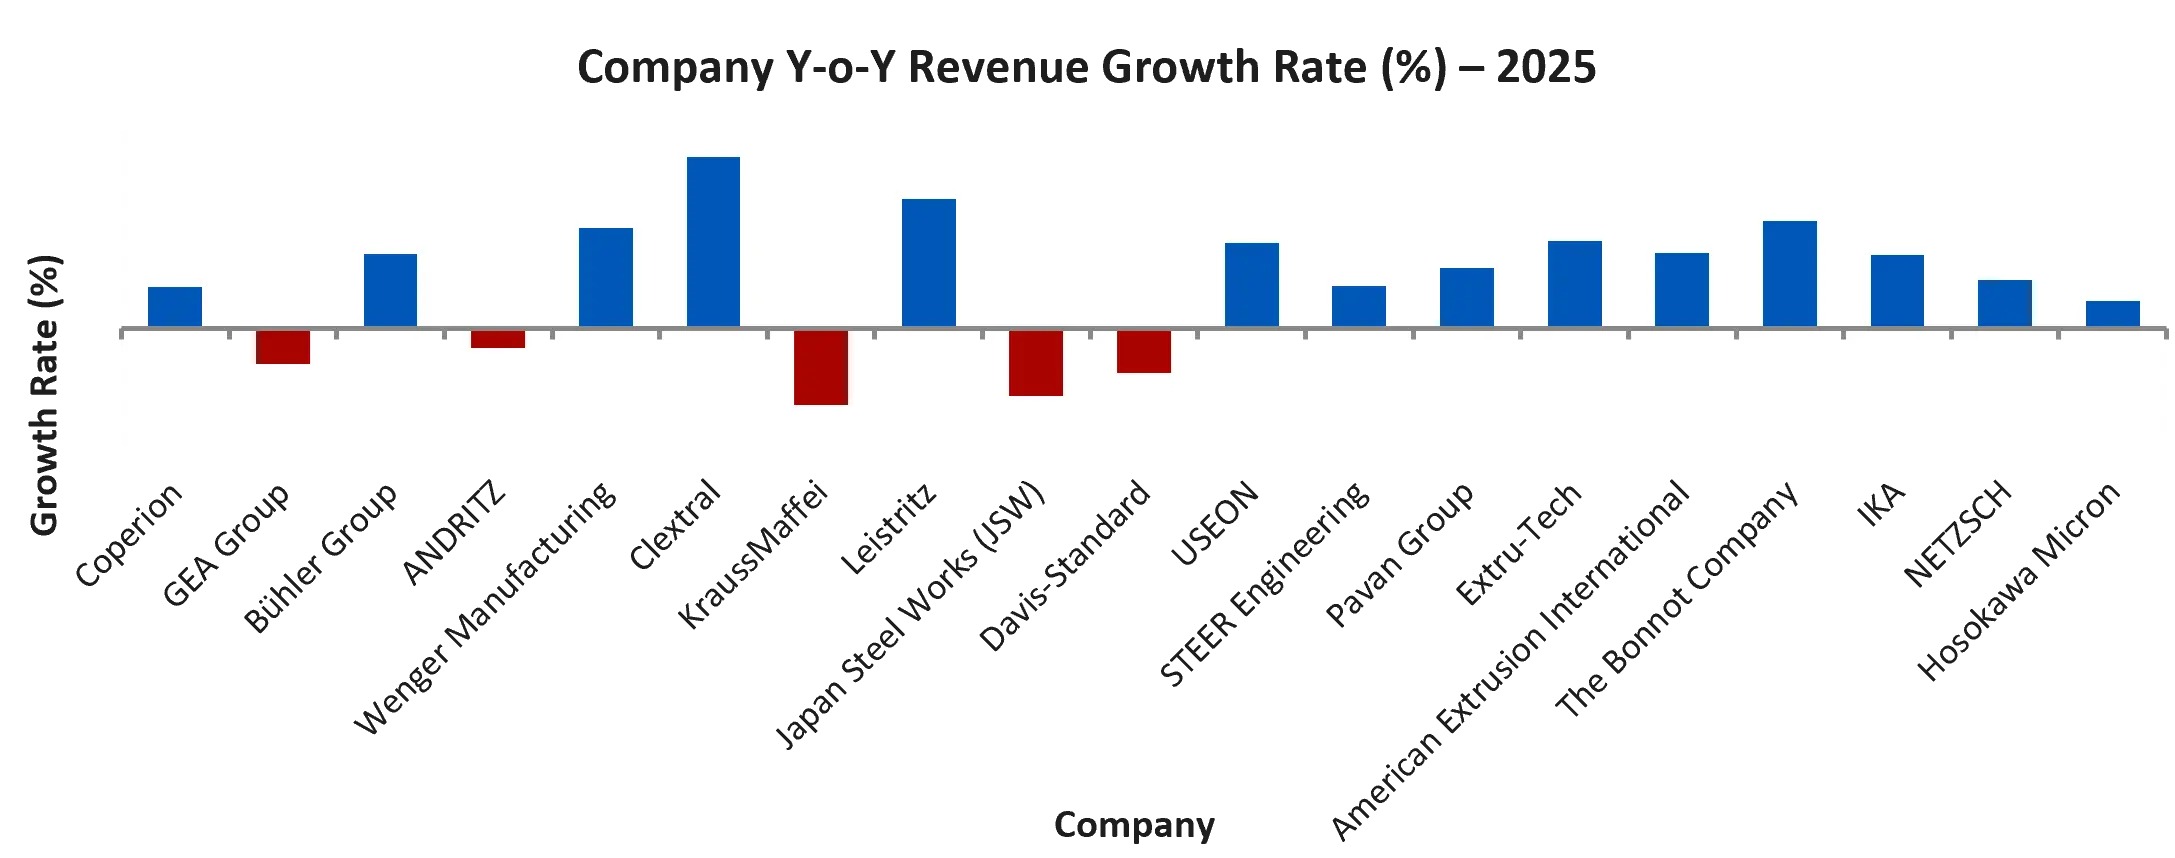
• Financial Performance: GEA Group generated nearly USD 6.21 billion in revenue in 2025, while Bühler Group recorded nearly USD 3.31 billion, demonstrating their substantial industrial equipment operations.
• Research & Development: Bühler invested nearly USD 158 million in R&D in 2025, strengthening its processing technology portfolio and product innovation capabilities.
• Strategic Expansion: Leading manufacturers are expanding production capabilities, aftermarket services, and regional distribution networks to strengthen competitiveness.
Industrial Processing Equipment Market Competition increasingly focuses on automation, customized processing solutions, energy efficiency, and equipment lifecycle services.
Industrial Processing Equipment Market Scope: Inquire before buying
| Industrial Processing Equipment Market | |||
|---|---|---|---|
| Report Coverage | Details | ||
| Base Year: | 2025 | Forecast Period: | 2026-2034 |
| Historical Data: | 2020 to 2025 | Market Size in 2025: | 1.62 Trillion |
| Forecast Period 2026-2034 CAGR: | 4.12% | Market Size in 2034: | 2.33 Trillion |
| Segments Covered: | by Processing Equipment Type | Mixing & Kneading Equipment Spiral and Vertical Dough Mixers Horizontal and Industrial Dough Mixers Planetary and Multi-Shaft Mixers Continuous Mixing Systems Vacuum Emulsifying and Homogenizing Equipment High-Viscosity Kneading and Blending Equipment Powder Blending and Granulation Equipment Fermentation and Bioprocess Mixing Equipment Other Mixing & Kneading Equipment Depositing / Portioning & Finishing Equipment Dough Dividing and Make-Up Equipment Biscuit, Cookie and Cracker Forming Equipment Depositing and Filling Equipment Dough and Product Feeding / Portioning Equipment Decorating and Surface Finishing Equipment Coating and Panning Equipment Product Forming, Cutting and Wrapping Preparation Equipment Product Cooling and Solidification Equipment Other Depositing / Portioning & Finishing Equipment Extrusion Equipment Single-Screw Extrusion Equipment Twin-Screw Extrusion Equipment Ram and Piston Extrusion Equipment Specialized Extrusion Equipment |
|
| by Equipment Commercial Configuration | Standalone Processing Machines Integrated Processing Modules Complete Processing Lines |
||
| by Sales Channel | Direct OEM-to-End-User Sales Distributor / Dealer Sales System Integrator / EPC-Led Sales Other Indirect Sales Channels |
||
| by Equipment Revenue Type | OEM / New Equipment Revenue Aftermarket Revenue |
||
| by End-Use Industry | Bakery Products Manufacturing Bread & Rolls Sweet Bakery & Pastry Pizza, Flatbread & Tortilla Other Bakery Products Biscuits, Snacks & Cereals Manufacturing Biscuits, Crackers & Cookies Savory Snacks Breakfast Cereals Bars & Clusters Other Snack Products Confectionery & Chewing Gum Manufacturing Chocolate Confectionery Sugar Confectionery Chewing Gum & Chewy Candy Other Confectionery Products Pharmaceutical Manufacturing Oral Solid Dosage Products Semi-Solid Pharmaceutical Products Liquid Pharmaceutical Products Other Pharmaceutical Products Nutraceutical & Dietary Supplement Manufacturing Powdered Nutritional Supplements Tablets & Capsules Liquid Nutritional Supplements Other Nutraceutical Products Cosmetics & Personal Care Manufacturing Skin Care Products Hair Care Products Color Cosmetics Personal Hygiene & Cleansing Products Oral Care Products Fragrances & Perfumes Other Cosmetics & Personal Care Products Oral Pouch Manufacturing Nicotine Pouches Tobacco-Free Non-Nicotine Pouches Other Oral Pouch Products Pet Food & Pet Product Manufacturing Dry Pet Food Wet & Semi-Moist Pet Food Pet Treats & Snacks Other Pet Food & Consumable Products Dairy & Frozen Dessert Manufacturing Ice Cream Frozen Desserts Yogurt & Cultured Dairy Products Other Dairy Products Sauces, Dressings & Condiments Manufacturing Sauces & Gravies Dressings & Mayonnaise Dips & Spreads Other Condiments Others |
||
Key players/Competitors profiles covered in the Industrial Processing Equipment Market report from a strategic perspective
A. Mixing & Kneading 20+ Key Players
| No. | Manufacturer / Group | Headquarters | Primary equipment focus |
| 1 | GEA Group | Düsseldorf, Germany | Industrial mixing and homogenization |
| 2 | Bühler Group | Uzwil, Switzerland | Food and ingredient processing |
| 3 | IKA | Staufen, Germany | Mixing, dispersing and homogenizing |
| 4 | Silverson Machines | Chesham, United Kingdom | High-shear mixers and emulsifiers |
| 5 | ITT / SPX FLOW | Stamford, Connecticut, USA (ITT parent) | Mixing, blending and process technologies |
| 6 | EKATO Group | Freiburg im Breisgau, Germany | Agitation and industrial mixing |
| 7 | Coperion | Stuttgart, Germany | Mixing, feeding and process systems |
| 8 | Charles Ross & Son Company | Hauppauge, New York, USA | Batch mixers and dispersers |
| 9 | Admix | Londonderry, New Hampshire, USA | Sanitary mixing and blending |
| 10 | ystral | Ballrechten-Dottingen, Germany | Dispersing, mixing and emulsifying |
| 11 | NETZSCH | Selb, Germany | Mixing and dispersion technologies |
| 12 | Hosokawa Micron | Hirakata, Osaka, Japan | Powder mixing and blending |
| 13 | L.B. Bohle | Ennigerloh, Germany | Pharmaceutical blending and granulation |
| 14 | Gansons | Thane, Maharashtra, India | Pharmaceutical and personal-care processing |
| 15 | Marion Process Solutions | Marion, Iowa, USA | Industrial mixing and thermal processing |
| 16 | B&P Littleford | Saginaw, Michigan, USA | Kneading and intensive mixing |
| 17 | Jaygo | Randolph, New Jersey, USA | Industrial mixing and processing |
| 18 | VMI (Coperion brand) | Monts, France | Mixers and kneading systems |
| 19 | DIOSNA (Coperion brand) | Osnabrück, Germany | Mixing, kneading and granulation |
| 20 | Kemutec (Coperion brand) | Macclesfield, United Kingdom | Powder mixing and processing |
| 11 | NETZSCH | Selb, Germany | Mixing and dispersion technologies |
| 12 | Hosokawa Micron | Hirakata, Osaka, Japan | Powder mixing and blending |
| 13 | L.B. Bohle | Ennigerloh, Germany | Pharmaceutical blending and granulation |
| 14 | Gansons | Thane, Maharashtra, India | Pharmaceutical and personal-care processing |
| 15 | Marion Process Solutions | Marion, Iowa, USA | Industrial mixing and thermal processing |
| 16 | B&P Littleford | Saginaw, Michigan, USA | Kneading and intensive mixing |
| 17 | Jaygo | Randolph, New Jersey, USA | Industrial mixing and processing |
| 18 | VMI (Coperion brand) | Monts, France | Mixers and kneading systems |
| 19 | DIOSNA (Coperion brand) | Osnabrück, Germany | Mixing, kneading and granulation |
| 20 | Kemutec (Coperion brand) | Macclesfield, United Kingdom | Powder mixing and processing |
B. Depositing, Portioning & Finishing 20+ Key Players
| No. | Manufacturer / Group | Headquarters | Primary equipment focus |
| 21 | Unifiller (Coperion brand) | Delta, British Columbia, Canada | Depositing, portioning and filling |
| 22 | AMF Bakery Systems | Richmond, Virginia, USA | Bakery processing lines |
| 23 | Reading Bakery Systems | Robesonia, Pennsylvania, USA | Biscuit, cracker and snack lines |
| 24 | Baker Perkins (Coperion brand) | Peterborough, United Kingdom | Food processing and depositing |
| 25 | RONDO | Burgdorf, Switzerland | Dough sheeting and forming |
| 26 | Rheon Automatic Machinery | Utsunomiya, Tochigi, Japan | Food forming and portioning |
| 27 | Handtmann | Biberach an der Riß, Germany | Portioning and filling |
| 28 | Syntegon | Stuttgart, Germany | Pharmaceutical processing and filling |
| 29 | IMA Group | Ozzano dell’Emilia, Italy | Pharmaceutical dosing and filling |
| 30 | Coesia | Bologna, Italy | Automated processing and production systems |
| 32 | VEMAG | Verden (Aller), Germany | Food portioning and filling |
| 33 | SOLLICH | Bad Salzuflen, Germany | Confectionery coating and finishing |
| 34 | Aasted | Farum, Denmark | Chocolate and confectionery processing |
| 35 | Tanis Confectionery | Oosterhout, Netherlands | Confectionery depositing and production |
| 36 | Bakon (Coperion brand) | Netherlands — operating base identified in the reviewed table | Bakery and confectionery finishing |
| 37 | Gabler Engineering | Lübeck, Germany — requires verification | Extrusion, portioning and confectionery lines |
| 38 | Marchesini Group | Pianoro, Bologna, Italy | Pharmaceutical and cosmetic processing |
| 39 | Rademaker | Culemborg, Netherlands | Bakery processing and forming |
| 40 | Tetra Pak | Pully, Switzerland | Food processing and integrated lines |
| 32 | VEMAG | Verden (Aller), Germany | Food portioning and filling |
C. Extrusion 20+ Key Players
| No. | Manufacturer / Group | Headquarters | Primary equipment focus |
| 41 | Coperion | Stuttgart, Germany | Twin-screw and pharmaceutical extrusion |
| 42 | Clextral | Firminy, France | Twin-screw food extrusion |
| 43 | Wenger Manufacturing | Sabetha, Kansas, USA | Food and pet-food extrusion |
| 44 | The Bonnot Company | Akron, Ohio, USA | Specialty extrusion systems |
| 45 | American Extrusion International | South Beloit, Illinois, USA | Food and pet-food extrusion |
| 46 | Extru-Tech | Sabetha, Kansas, USA | Food and pet-food extrusion |
| 47 | ANDRITZ | Graz, Austria | Feed and selected food-processing systems |
| 48 | Leistritz | Nuremberg, Germany | Twin-screw extrusion |
| 49 | Brabender | Duisburg, Germany | Laboratory extrusion and testing |
| 50 | Thermo Fisher Scientific | Waltham, Massachusetts, USA | Laboratory and material-processing extruders |
| 51 | Davis-Standard | Pawcatuck, Connecticut, USA | Industrial extrusion |
| 52 | KraussMaffei | Parsdorf, Bavaria, Germany | Extrusion and compounding |
| 53 | Japan Steel Works (JSW) | Tokyo, Japan | Extrusion machinery |
| 54 | USEON | Nanjing, Jiangsu, China | Twin-screw extrusion and compounding |
| 55 | STEER Engineering | Bengaluru, Karnataka, India | Twin-screw extrusion |
| 56 | Pavan Group | Galliera Veneta, Italy | Food extrusion and pasta lines |
| 57 | KAHL Group | Reinbek, Germany | Feed processing and extrusion-related systems |
| 58 | Egan Food Technologies | Grand Rapids, Michigan, USA | Food processing and extrusion |
| 59 | Doering Systems | Little Falls, Minnesota, USA — requires verification | Food and pet-food extrusion |
| 60 | Triott Group | Loenen, Netherlands | Feed and food processing systems |