
North America Pharmaceutical Logistics Market Size by Type, Component, Transportation Mode, Pharmaceutical Product, End User, Country, and Competitive Landscape
Overview
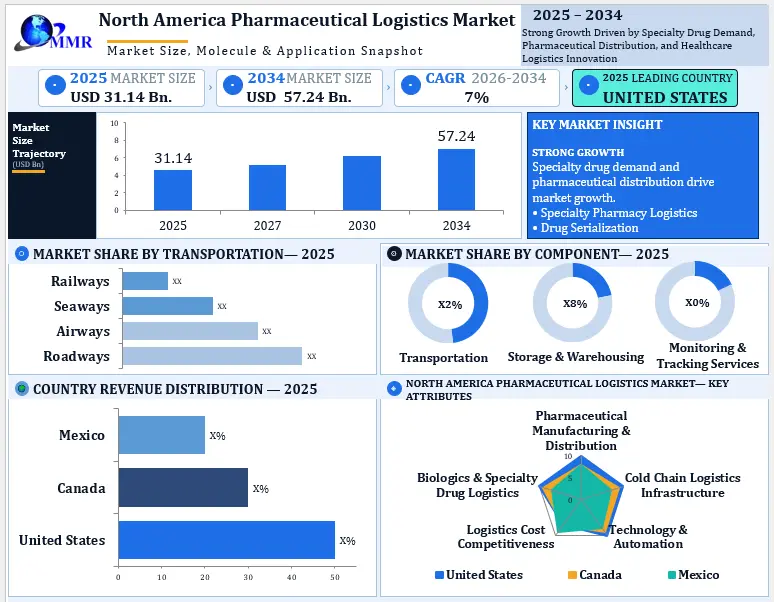
The North America Pharmaceutical Logistics Market was valued at USD 31.14 Billion in 2025 and is projected to reach USD 57.24 Billion by 2034, growing at a CAGR of 7% during the forecast period 2026–2034.
| Parameter | Value |
| Market Size (2025) | USD 31.14 Billion |
| Market Size (2034) | USD 57.24 Billion |
| CAGR | 7% |
| Historical Period | 2020 to 2025 |
| Forecast Period | 2026 to 2034 |
| Leading Country | United States |
| Leading Key Players | UPS Healthcare, FedEx Corporation, DHL Group, McKesson Corporation, Cencora. |
North America Pharmaceutical Logistics Market Overview
The North America Pharmaceutical Logistics Market focuses on the transportation, storage, handling, and distribution of pharmaceutical products, including medicines, vaccines, biologics, and specialty drugs. The market plays a vital role in maintaining drug quality, ensuring regulatory compliance, and supporting efficient healthcare supply chains. Expanding pharmaceutical manufacturing, increasing biologics demand, and growing healthcare expenditure drive the North America Pharmaceutical Logistics Industry. Pharmaceutical manufacturers, biotechnology companies, hospitals, and healthcare distributors rely on pharmaceutical cold chain logistics, temperature-controlled transportation, and healthcare supply chain management to ensure safe and timely medicine delivery.
The North America Pharmaceutical Logistics Market experiences significant transformation through AI-powered logistics, automated warehousing, IoT-enabled shipment tracking, and advanced cold chain infrastructure. Rising demand for biopharmaceutical logistics, vaccine distribution, clinical trial transportation, and pharmaceutical third-party logistics (3PL) creates new business opportunities. The United States leads the regional pharmaceutical logistics market, supported by advanced healthcare infrastructure and established drug distribution networks. Canada strengthens specialty medicine distribution, while Mexico supports cross-border pharmaceutical transportation. Leading companies such as FedEx, UPS Healthcare, DHL Group, Kuehne+Nagel, and World Courier provide specialized healthcare logistics services. For example, UPS Healthcare offers temperature-controlled pharmaceutical transportation and clinical trial logistics solutions.
Maximize Market Research's North America Pharmaceutical Logistics Market analysis highlights pharmaceutical manufacturing expansion, increasing cold chain requirements, and healthcare infrastructure development as major growth drivers. The analysis identifies pharmaceutical warehousing, biologics cold chain transportation, pharmaceutical 3PL outsourcing, and last-mile medicine delivery as important investment opportunities. Increasing demand for regulatory compliance, drug traceability, and supply chain efficiency encourages adoption of digital monitoring and automated logistics solutions. The North America Pharmaceutical Logistics Market outlook emphasizes opportunities in specialty drug distribution, healthcare logistics automation, and pharmaceutical supply chain optimization through 2034.
To know about the Research Methodology :- Request Free Sample Report
North America Pharmaceutical Logistics Market Key Highlights
• Strong Market Growth: The North America Pharmaceutical Logistics Market is projected to reach USD 57.24 Billion by 2034, growing at a 7% CAGR during 2026–2034.
• United States Leads Regional Demand: Advanced pharmaceutical distribution networks, specialty pharmacies, and healthcare infrastructure strengthen the U.S. Pharmaceutical Logistics Market.
• Specialty Drug Logistics Accelerates: Rising demand for biologics, oncology medicines, and cell and gene therapies drives specialty pharmaceutical logistics and precision healthcare transportation.
• Drug Serialization Transforms Supply Chains: U.S. DSCSA requirements accelerate adoption of electronic drug traceability, pharmaceutical serialization, and secure supply chain management.
• High-Value Logistics Opportunities Expand: Growing demand for pharmaceutical 3PL outsourcing, automated warehousing, specialty pharmacy fulfillment, and direct-to-patient medicine delivery creates investment opportunities.
North America Pharmaceutical Logistics Market Dynamics
Growing Specialty Pharmacy Networks and Prescription Medicine Demand Strengthen Major Drivers of Pharmaceutical Logistics Growth
The North America Pharmaceutical Logistics Market experiences strong demand from the expansion of specialty pharmacies, prescription drug fulfillment networks, and centralized pharmaceutical distribution systems. The United States maintains extensive pharmaceutical wholesale infrastructure, with major distributors such as McKesson, Cencora, and Cardinal Health supporting medicine distribution to hospitals, pharmacies, and healthcare facilities. Growing use of specialty therapies and home-based treatment increases demand for specialty pharmacy logistics, prescription drug fulfillment, and healthcare distribution services. Distribution of certain prescription medicines requires controlled room-temperature conditions of 20°C to 25°C, with permitted excursions depending on product labeling. These factors strengthen demand for reliable pharmaceutical inventory management and high-volume healthcare logistics operations.
High Pharmaceutical Transportation Costs and Workforce Shortages Pose Significant Restraints to Logistics Operations
The North America Pharmaceutical Logistics Industry faces increasing cost pressures from warehouse labor requirements, transportation expenses, pharmaceutical distribution facility investments, and specialized workforce availability. Healthcare logistics operators require trained personnel, qualified handling procedures, and sophisticated warehouse management systems to maintain operational efficiency. High-value pharmaceutical products also increase insurance, security, and inventory protection expenses. The need for specialized distribution centers operating under FDA requirements and pharmaceutical quality standards adds financial pressure to logistics providers. These factors constrain the profitability and expansion capabilities of smaller North America pharmaceutical third-party logistics (3PL) companies.
Advanced Therapy Distribution and Digital Drug Tracking Create Strategic Opportunities for Pharmaceutical Supply Chain Expansion
The North America Pharmaceutical Logistics Market presents significant opportunities through the adoption of pharmaceutical serialization, electronic product verification, and integrated hospital inventory management. The U.S. Drug Supply Chain Security Act (DSCSA) creates demand for interoperable electronic tracking systems that track covered prescription medicines at the package level. Pharmaceutical distributors and healthcare logistics providers invest in barcode-based drug tracking, RFID-enabled inventory management, and pharmaceutical supply chain visibility platforms. Growing demand for cell and gene therapy distribution also creates opportunities for specialized cryogenic pharmaceutical logistics, with certain therapies requiring storage below −150°C, depending on product specifications.
Increasing Drug Diversion Risks and Complex Delivery Networks Pose Significant Challenges to Market Expansion
The North America Pharmaceutical Logistics Market faces operational challenges associated with counterfeit medicine prevention, prescription drug diversion, product authentication, and distribution security. Pharmaceutical logistics providers manage package-level serialization, suspicious product investigations, and secure chain-of-custody documentation to protect pharmaceutical supply chains. Under U.S. DSCSA requirements, trading partners generally notify the FDA within 24 hours after determining that a covered product is illegitimate. Coordinating prescription drug distribution across U.S. pharmacy networks, Canadian provincial healthcare systems, and Mexican wholesale channels creates additional challenges for North America pharmaceutical distribution and healthcare logistics management.
North America Pharmaceutical Logistics Market Trends
North America Pharmaceutical Logistics Market – Trend Impact Matrix
| Market Trend | Primary Demand Segment | Geographic Focus | Strategic Opportunity |
| Specialty Pharmacy Logistics | Injectable & Specialty Medicines | United States | Direct-to-patient fulfillment |
| Drug Serialization | Prescription Pharmaceuticals | United States | Electronic product traceability |
| Cell & Gene Therapy Logistics | Advanced Therapy Products | U.S. & Canada | Cryogenic storage and transport |
| Warehouse Automation | Pharmaceutical Wholesalers | U.S. & Canada | Robotic fulfillment systems |
| Cross-Border Logistics | Pharmaceutical Manufacturers | U.S. & Mexico | Integrated freight and customs services |
| Radiopharmaceutical Logistics | Nuclear Medicine & Oncology | United States & Canada | Time-critical specialized delivery |
North America Pharmaceutical Logistics Market Segment Analysis
North America Pharmaceutical Logistics Market, by Pharmaceutical Product
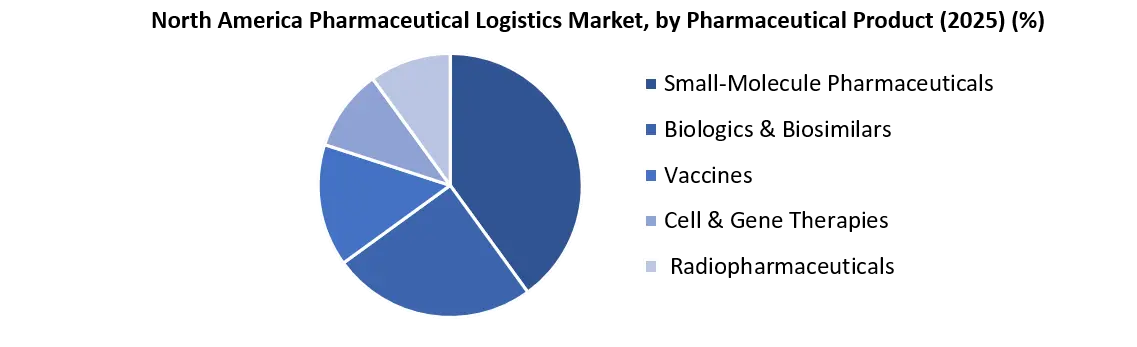
The Small-Molecule Pharmaceuticals segment represents a major product category in the North America Pharmaceutical Logistics Market, supported by extensive prescription drug distribution, generic medicine consumption, and established pharmaceutical wholesale networks. Biologics & Biosimilars drive demand for specialized pharmaceutical cold chain logistics, temperature-controlled transportation, and validated storage solutions to maintain product integrity. Vaccines require reliable refrigerated distribution, temperature monitoring, and secure healthcare supply chain management.
Cell & Gene Therapies create opportunities for cryogenic pharmaceutical transportation, precision logistics, and specialized biopharmaceutical storage services. Radiopharmaceuticals strengthen demand for time-critical pharmaceutical logistics, radiation-compliant packaging, and specialized nuclear medicine transportation due to their radioactive properties and product-specific handling requirements. Increasing specialty medicine adoption, biotechnology innovation, and demand for advanced pharmaceutical distribution services support growth across these product segments in the North America Pharmaceutical Logistics Industry.
North America Pharmaceutical Logistics Market, by End User
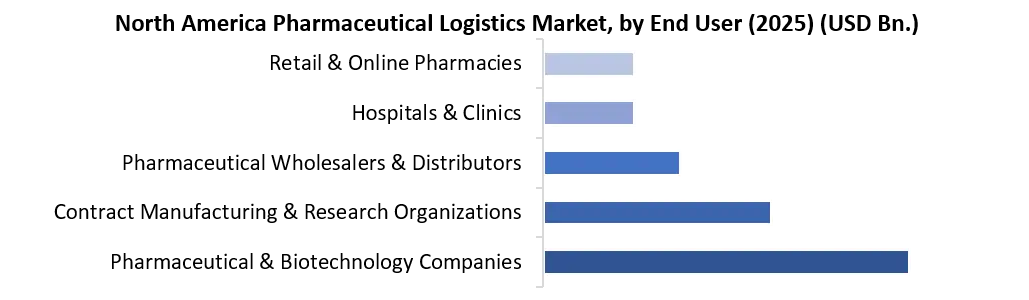
The Pharmaceutical & Biotechnology Companies segment represents a major end-user category in the North America Pharmaceutical Logistics Market, supported by increasing specialty drug manufacturing, biologics development, and demand for specialized pharmaceutical transportation. Contract Manufacturing & Research Organizations require clinical trial logistics, secure material handling, and pharmaceutical supply chain management to support drug development and contract manufacturing activities.
Pharmaceutical Wholesalers & Distributors strengthen demand for bulk prescription drug distribution, automated inventory management, and pharmaceutical warehousing services. Hospitals & Clinics depend on reliable healthcare logistics solutions for medicine replenishment, specialty drug handling, and timely pharmaceutical delivery. Retail & Specialty Pharmacies drive demand for prescription fulfillment, specialty pharmacy logistics, and direct-to-patient medicine delivery. Expanding healthcare distribution networks and increasing pharmaceutical logistics outsourcing support growth across these end-user segments in the North America Pharmaceutical Logistics Industry.
North America Pharmaceutical Logistics Market Regional analysis
United States
The United States Pharmaceutical Logistics Market holds a leading position in North America, supported by extensive pharmaceutical manufacturing, advanced healthcare infrastructure, and established prescription drug distribution networks. Major pharmaceutical and biotechnology hubs in New Jersey, Massachusetts, California, and North Carolina strengthen demand for pharmaceutical cold chain logistics, specialty drug transportation, and healthcare warehousing services. Increasing specialty pharmacy fulfillment, biologics distribution, and direct-to-patient medicine delivery support market expansion. The U.S. Drug Supply Chain Security Act (DSCSA) reinforces electronic drug traceability and secure pharmaceutical distribution. Leading companies such as McKesson, Cencora, Cardinal Health, UPS Healthcare, and FedEx strengthen the competitive landscape through pharmaceutical distribution networks, automated fulfillment, and specialized healthcare logistics services.
Canada
The Canada Pharmaceutical Logistics Market experiences increasing demand for specialized pharmaceutical transportation, biologics distribution, and temperature-controlled medicine storage. Ontario and Quebec represent important pharmaceutical manufacturing and distribution centers, while British Columbia and Alberta support regional healthcare supply chain connectivity. Canada's extensive geography and geographically dispersed communities increase the need for pharmaceutical cold chain transportation, healthcare inventory management, and last-mile medicine delivery. Regulatory oversight by Health Canada supports pharmaceutical storage standards, distribution quality, and product traceability. Major logistics providers, including McKesson Canada, Purolator, DHL, and UPS Healthcare, offer pharmaceutical distribution, healthcare transportation, and specialized supply chain solutions.
Mexico
The Mexico Pharmaceutical Logistics Market benefits from established pharmaceutical manufacturing activities, growing domestic healthcare requirements, and strong transportation connectivity with the United States. Mexico City, the State of Mexico, and Jalisco serve as important pharmaceutical production and distribution centers, supporting demand for pharmaceutical warehousing, healthcare freight forwarding, and temperature-controlled drug transportation. Cross-border pharmaceutical trade creates opportunities for pharmaceutical third-party logistics (3PL), customs coordination, and specialized distribution services. The Federal Commission for the Protection against Sanitary Risks (COFEPRIS) regulates pharmaceutical products and related compliance requirements, while companies such as DHL, FedEx, UPS, and Estafeta support transportation and logistics operations. Increasing investment in distribution infrastructure and digital shipment monitoring strengthens Mexico's role in the North America Pharmaceutical Logistics Market.
North America Pharmaceutical Logistics Market Recent Developments
| Date | Company | Recent Developments |
| October 2026 | McKesson Corporation | Pharmaceutical Distribution Agreement: McKesson announces an agreement in principle to extend its pharmaceutical distribution partnership with CVS Health through June 2032. The agreement covers retail pharmacies, specialty pharmacies, mail-order services, and distribution centers, strengthening U.S. pharmaceutical supply chain operations. |
| September 2026 | DHL Supply Chain | Healthcare Logistics Service Launch: DHL introduces an integrated logistics solution for U.S. health systems, combining centralized inventory management, pharmaceutical distribution, dedicated transportation, and last-mile healthcare delivery to improve hospital supply chain efficiency. |
| July 2026 | FedEx Corporation | Life Sciences Logistics Expansion: FedEx launches FedEx Life Sciences, a dedicated healthcare logistics organization supporting pharmaceutical transportation, biologics distribution, clinical trial shipments, and temperature-sensitive healthcare supply chain management. |
| June 2026 | UPS Healthcare | Cold Chain Infrastructure Expansion: UPS announces a USD 48 million investment in 27 temperature-controlled freight cross-dock facilities across U.S. and international markets. The investment strengthens pharmaceutical cold chain logistics, advanced therapy transportation, and shipment monitoring capabilities. |
| June 2026 | Cencora | Pharmaceutical Inventory Technology Launch: Cencora introduces an enhanced Nucleus inventory management solution, with a multi-site pilot covering more than 20 specialty physician practice locations. The platform improves pharmaceutical inventory visibility, medicine tracking, and specialty healthcare distribution efficiency. |
North America Pharmaceutical Logistics Market Competitive Landscape
The North America Pharmaceutical Logistics Market competitive landscape is characterized by intense strong competition among global pharmaceutical logistics companies, healthcare distributors, specialized cold chain providers, and pharmaceutical third-party logistics (3PL) operators. Leading North America Pharmaceutical Logistics Market key players, including UPS Healthcare, FedEx Corporation, DHL Group, Kuehne+Nagel, DSV, CEVA Logistics, McKesson Corporation, Cencora, and Cardinal Health, focus on pharmaceutical cold chain logistics, temperature-controlled transportation, specialty drug distribution, and healthcare supply chain management. UPS Healthcare provides pharmaceutical transportation and specialized healthcare fulfillment services, while FedEx offers time-critical pharmaceutical shipping and temperature-sensitive logistics solutions. McKesson Corporation, Cencora, and Cardinal Health strengthen pharmaceutical distribution networks through prescription drug wholesaling, specialty medicine distribution, and inventory management services.
Increasing demand for biologics cold chain logistics, specialty pharmacy fulfillment, cell and gene therapy transportation, pharmaceutical warehousing automation, and clinical trial logistics intensifies market competition. Specialized providers such as Cryoport, World Courier, Biocair, and MNX Global Logistics focus on precision pharmaceutical transportation, advanced therapy logistics, and time-sensitive healthcare shipments. Companies strengthen competitive positioning through AI-powered pharmaceutical supply chain management, IoT-enabled shipment tracking, drug serialization, automated distribution centers, and strategic partnerships. The North America Pharmaceutical Logistics Market competitive analysis examines company service portfolios, technological innovations, healthcare distribution networks, regulatory compliance capabilities, mergers and acquisitions, and emerging pharmaceutical logistics market growth opportunities through 2034 across the United States, Canada, and Mexico.
North America Pharmaceutical Logistics Market Scope: Inquire before buying
| North America Pharmaceutical Logistics Market | |||
|---|---|---|---|
| Report Coverage | Details | ||
| Base Year: | 2025 | Forecast Period: | 2026-2034 |
| Historical Data: | 2020 to 2025 | Market Size in 2025: | USD 5 Bn. |
| Forecast Period 2026 to 2034 CAGR: | 7% | Market Size in 2034: | USD 10 Bn. |
| Segments Covered: | by Type | Cold Chain Logistics Non-Cold Chain Logistics |
|
| by Component | Transportation Storage & Warehousing Monitoring & Tracking Services |
||
| by Mode of Transportation | Roadways Airways Seaways Railways |
||
| by Pharmaceutical Product | Small-Molecule Pharmaceuticals Biologics & Biosimilars Vaccines Cell & Gene Therapies Radiopharmaceuticals |
||
| by End User | Pharmaceutical & Biotechnology Companies Contract Manufacturing & Research Organizations Pharmaceutical Wholesalers & Distributors Hospitals & Clinics Retail & Specialty Pharmacies |
||
North America Pharmaceutical Logistics Market, by Country
United States (New Jersey, Massachusetts, California, North Carolina, Pennsylvania, and Rest of United States)
Canada (Ontario, Quebec, British Columbia, Alberta, and Rest of Canada)
Mexico (Mexico City, State of Mexico, Jalisco, Nuevo León, and Rest of Mexico)
North America Pharmaceutical Logistics Market Key Player
1. UPS Healthcare
2. FedEx Corporation
3. DHL Group
4. Kuehne+Nagel
5. DSV A/S
6. CEVA Logistics
7. GEODIS
8. Expeditors International
9. Rhenus Logistics
10. Hellmann Worldwide Logistics
11. McKesson Corporation
12. Cencora
13. Cardinal Health
14. Morris & Dickson
15. Anda, Inc.
16. Henry Schein, Inc.
17. Medline Industries
18. McKesson Canada
19. Innomar Strategies
20. Smith Drug Company
21. Cold Chain Technologies
22. Sonoco ThermoSafe
23. CSafe
24. Envirotainer
25. Sensitech
26. ELPRO
27. Tive
28. Controlant
29. Berlinger & Co.
30. Tower Cold Chain
31. Cryoport
32. World Courier
33. Marken
34. Biocair
35. MNX Global Logistics
36. QuickSTAT
37. SDS Rx
38. CRYOPDP
39. PCI Pharma Services
40. Thermo Fisher Scientific
41. Purolator
42. SCI Group
43. Groupe Robert
44. Versa Cold Logistics Services
45. Cryopak
46. Pelican BioThermal
47. AIT Worldwide Logistics
48. SEKO Logistics
49. Estafeta
50. Traxión
Frequently Asked Questions:
1. What is the North America Pharmaceutical Logistics Market size and growth forecast?
The North America Pharmaceutical Logistics Market is valued at USD 31.14 Billion in 2025 and is projected to reach USD 57.24 Billion by 2034, with a CAGR of 7%.
2. What is the major North America Pharmaceutical Logistics Market growth drivers?
Specialty pharmacy expansion, prescription drug distribution, biologics demand, and pharmaceutical supply chain management drive market growth.
3. Which country leads the North America Pharmaceutical Logistics Market?
The United States Pharmaceutical Logistics Market leads regional demand, supported by extensive drug distribution networks, specialty pharmacies, and advanced healthcare infrastructure.
4. What is the emerging North America Pharmaceutical Logistics Market trends?
AI-powered pharmaceutical logistics, drug serialization, automated warehousing, and specialty pharmacy fulfillment shape market trends.
5. What are the major segments of the North America Pharmaceutical Logistics Market?
Key pharmaceutical logistics market segments include cold chain logistics, transportation, warehousing, biologics, vaccines, radiopharmaceuticals, and healthcare end users.
6. Who is the leading North America Pharmaceutical Logistics Market key players?
Major pharmaceutical logistics companies include UPS Healthcare, FedEx, DHL Group, Kuehne+Nagel, McKesson, Cencora, and Cardinal Health.
7. What are the major investment opportunities in the North America Pharmaceutical Logistics Market?
Pharmaceutical 3PL services, specialty drug distribution, cell and gene therapy logistics, drug serialization, and direct-to-patient delivery create investment opportunities.